2026年ふるさと納税はいくらまで?年収別の上限と損しないための注意点を解説
※本記事にはアフィリエイト広告を含みます。
2026年も残り数か月。
年末が近づいてくると、そろそろ確認しておきたいのが「ふるさと納税」です。
私自身、家計を考えるうえで税金や控除はできるだけ無駄なく活用したいと思っています。
でも、ふるさと納税で一番難しいのが、
「結局、自分はいくらまで寄附していいの?」
というところ。
結論からいうと、ふるさと納税の上限額は年収だけでは決まりません。
年収だけでなく、
・家族構成
・社会保険料
・扶養
・生命保険料控除
・iDeCo
・住宅ローン控除
・その他の所得や控除
などによって変わります。
そのため「年収600万円なら絶対○万円」と断定することはできません。
今回は2026年9月17日時点で公表されている国税庁の情報をもとに、2026年のふるさと納税で損をしないために確認したいポイントを整理します。
そもそも、ふるさと納税は何がお得?
ふるさと納税は、自分が選んだ自治体へ寄附する制度です。
一定の上限内であれば、寄附額のうち2,000円を超える部分について、所得税と個人住民税から控除を受けることができます。
例えば5万円をふるさと納税した場合。
上限内で必要な手続きを行ったケースなら、
50,000円 − 2,000円
=48,000円
この48,000円が所得税・住民税から控除される仕組みです。
そして寄附先の自治体によっては、地域の特産品などの返礼品を受け取ることができます。
つまり、
「2,000円払って5万円分の商品をもらえる」
という制度ではありません。
本来支払う税金の一部について控除を受けながら、寄附先の自治体から返礼品を受け取れる制度、と考えると分かりやすいです。
一番重要なのは「上限を超えないこと」
ふるさと納税では、いくら寄附しても自己負担が2,000円になるわけではありません。
控除には上限があります。
上限を超えて寄附すると、超えた部分について想定どおりの控除を受けられず、自己負担が増える可能性があります。
そのため、
「返礼品が欲しいから、とりあえず10万円」
ではなく、
自分はいくらまでなら上限内なのか?
を先に確認することが大切です。
ふるさと納税の控除は、
①所得税
②住民税の基本分
③住民税の特例分
などを組み合わせて計算されます。
住民税の特例分には所得割額の20%という上限もあります。
そのため、正確な上限額は年収だけでは決められません。
2026年は去年の上限額をそのまま使わない
2026年はここにも注意したいところです。
2026年度税制改正によって、
・所得税の基礎控除
・給与所得控除
・扶養親族等の所得要件
などが変更されています。
例えば給与収入600万円の場合、2026年分の給与所得控除は、
600万円 × 20% + 44万円
=164万円
給与所得は、
600万円 − 164万円
=436万円
となります。
さらに2026年分の基礎控除は、合計所得金額によって金額が変わります。
そのため、
「去年はこの金額までふるさと納税できたから、今年も同じ」
とは考えず、2026年の収入・控除を使って確認した方が安心です。
特に転職・昇給・賞与増減・扶養の変更・住宅購入などがあった家庭は要チェックです。
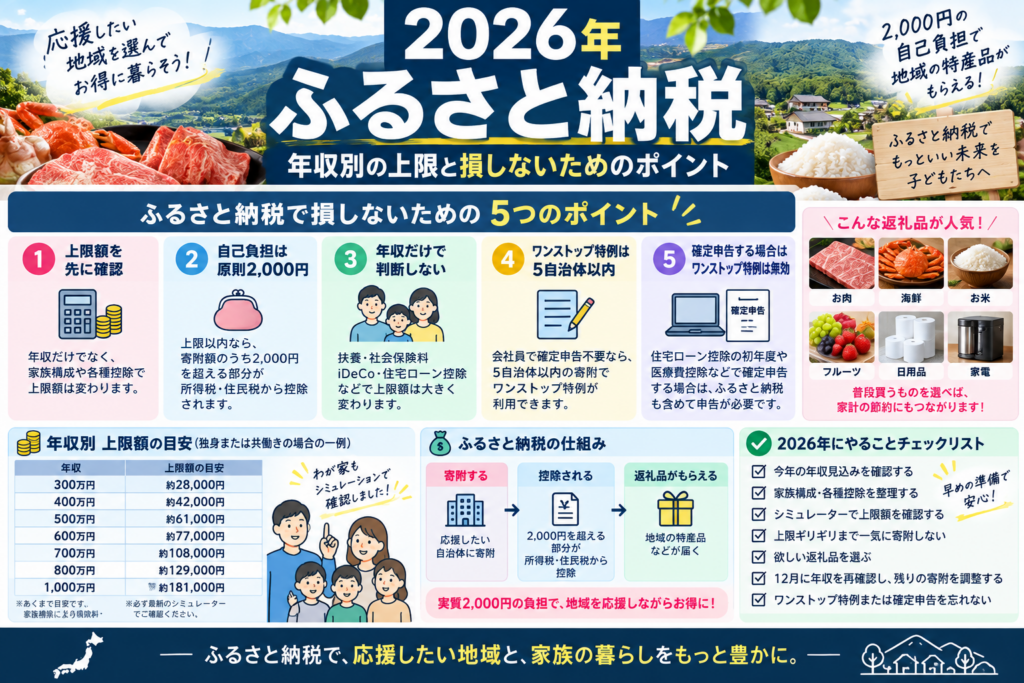
年収400万・500万・600万円ならいくらまで?
ここは多くの人が一番知りたいところだと思います。
ネットで検索すると、
「年収500万円なら○万円」
「年収600万円なら○万円」
といった早見表がたくさん出てきます。
ただし、これはあくまで一定の条件を設定した目安です。
同じ年収600万円でも、
独身なのか
共働きなのか
子どもがいるのか
扶養している家族がいるのか
iDeCoをしているのか
住宅ローン控除を利用しているのか
などによって上限額が変わります。
そのため私は、年収だけを見て上限ギリギリまで寄附するより、最新の収入や控除を入力してシミュレーションする方法が安全だと考えています。
特に年末になれば、その年の給与・賞与もかなり見えてきます。
9月時点で一気に上限まで寄附するのではなく、
まず概算
↓
年末に年収見込みを再確認
↓
残りの寄附額を調整
という方法も使えます。
ワンストップ特例なら確定申告不要?
会社員に便利なのが「ふるさと納税ワンストップ特例制度」です。
原則として確定申告が不要な給与所得者などで、ふるさと納税をした自治体が年間5団体以内などの条件を満たせば、各自治体へ申請することで確定申告をせずに控除を受けることができます。
ここでポイントなのが、
「5回まで」ではなく
「5自治体以内」
ということ。
同じ自治体に複数回寄附しても、自治体数としては1団体です。
会社員にとっては非常に便利な制度です。
確定申告する人は要注意
ここはかなり重要です。
ワンストップ特例を申請していても、その年について確定申告を行うとワンストップ特例は無効になります。
例えば、
・医療費控除を受ける
・住宅ローン控除の初年度
・副業などで確定申告する
といった理由で確定申告をする場合。
ワンストップ特例を申請済みだったとしても、ふるさと納税分を含めて確定申告する必要があります。
「ワンストップを出したから、ふるさと納税は確定申告に入れなくていい」
と考えないよう注意が必要です。
住宅を購入した年は特に確認したい
これから住宅を購入する家庭は特に注意したいところです。
住宅ローン控除は初年度に確定申告が必要になるケースがあります。
その年にふるさと納税もしている場合、確定申告をすることでワンストップ特例は無効になります。
そのため確定申告では、
住宅ローン控除
+
ふるさと納税
を忘れずに申告する必要があります。
また、住宅ローン控除を利用している場合のふるさと納税上限については、所得や控除状況によって結果が変わります。
住宅ローン控除を使っているから「ふるさと納税ができない」というわけではありませんが、自分の条件で確認することが大切です。
年末ギリギリまで放置しない
ふるさと納税は年末になると注目度が一気に上がります。
ただ、私は12月31日ギリギリに全部やるより、早めに上限の目安を確認しておく方がいいと思っています。
まず現在の年収見込みでシミュレーション。
そして冬のボーナスなどが確定したら、年末にもう一度計算。
例えば、
上限見込み 8万円
↓
まず6万円寄附
↓
12月に年収確定
↓
残りを調整
という方法なら、上限超過のリスクを抑えやすくなります。
返礼品も一気に届かないので、冷凍庫がパンパンになるのを防げるメリットもあります。
返礼品は「普段買うもの」も候補
ふるさと納税というと、
高級肉
海鮮
フルーツ
などの豪華な返礼品をイメージしがちです。
もちろん楽しみとして選ぶのもいいですが、家計改善という視点なら、
お米
トイレットペーパー
ティッシュ
洗剤
水
日用品
など、普段必ず購入するものを選ぶ方法もあります。
毎月の生活費から支払っていたものを返礼品で補えれば、その分だけ現金支出を抑えられます。
家族が多い家庭ほど、こうした日用品系との相性はいいと思います。
2026年のふるさと納税でやること
私なら次の順番で進めます。
① 2026年の年収見込みを確認
② 家族構成・社会保険料・各種控除を確認
③ 2026年対応のシミュレーターで上限額を確認
④ 上限ギリギリまで一気に寄附しない
⑤ 欲しい返礼品を選ぶ
⑥ 年末に年収見込みを再確認
⑦ 残りの寄附可能額を調整
⑧ ワンストップ特例または確定申告を忘れない
これなら「上限を超えてしまった」という失敗を減らせます。
まとめ|2026年は上限額を確認してから寄附しよう
ふるさと納税は、一定の上限までなら寄附額のうち2,000円を超える部分について、所得税・住民税から控除を受けられる制度です。
ただし、
「年収600万円だから○万円」
と年収だけで判断するのはおすすめしません。
家族構成や社会保険料、扶養、iDeCo、住宅ローン控除などによって上限額が変わるからです。
さらに2026年は所得税の基礎控除や給与所得控除などの改正もあります。
だからこそ、
去年の金額をそのまま使う
↓
ではなく
↓
2026年の収入・控除で計算する
ことが重要です。
私自身も今年の年収がある程度確定してきた段階で上限額を再計算し、年末に最終調整する予定です。
そして実際に寄附した金額・選んだ返礼品・翌年の住民税まで確認して、「本当にいくら得したのか」も答え合わせしていきたいと思います。
【参考】
国税庁「ふるさと納税(寄附金控除)」
国税庁「給与所得控除」
国税庁「基礎控除」
国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
※本記事は2026年9月17日時点で公表されている情報をもとに作成しています。実際の控除上限額は所得・家族構成・各種控除などによって異なります。最新情報は国税庁・自治体等の公式情報をご確認ください。