子育て世代の貯金額はいくら?20代・30代・40代の平均と中央値を比較【2026年版】
※本記事にはアフィリエイト広告を含みます。

「子育て世代って、みんないくら貯金しているんだろう?」
子どもがいると、教育費、住宅費、食費、習い事など、これから必要になるお金が一気に増えてきます。
SNSで「貯金1,000万円達成!」という投稿を見ると、
「うちは少なすぎる?」
「30代ならいくらあれば普通?」
「子どもがいる家庭はどのくらい貯めている?」
と気になる人も多いのではないでしょうか。
結論からいうと、貯金額を比較するときは「平均」だけを見るのではなく、中央値も一緒に見ることが重要です。
20代・30代・40代はいくら持っている?
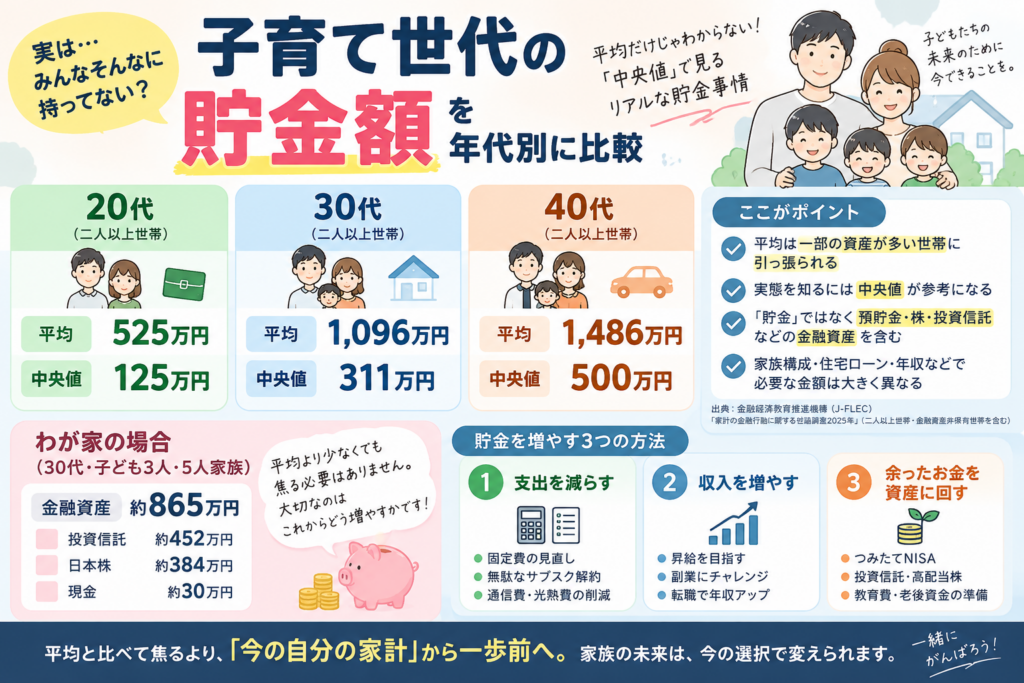
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」から、子育て家庭に比較的近い「二人以上世帯」の金融資産保有額を見てみます。
金融資産を持っていない世帯を含めた平均・中央値は次のとおりです。
【20代】
平均:525万円
中央値:125万円
【30代】
平均:1,096万円
中央値:311万円
【40代】
平均:1,486万円
中央値:500万円
【50代】
平均:1,908万円
中央値:700万円
※二人以上世帯・金融資産非保有世帯を含む
※年代は世帯主の年齢
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年」
30代を見てみると、平均は1,096万円です。
「30代で1,000万円以上も持っているの?」
と思うかもしれません。
しかし、中央値を見ると311万円。
平均とは785万円もの差があります。
40代も平均1,486万円に対して、中央値は500万円です。
平均だけを見ると「全然貯金できていない」と焦ってしまいそうですが、実際には資産を多く持っている一部の世帯によって平均値が押し上げられます。
そのため、自分の家庭と比較するときは、平均だけでなく中央値も確認したほうが実態をつかみやすくなります。
そもそも「貯金」ではなく金融資産
もう一つ注意したいのが、今回の数字は銀行口座に入っている現金だけではないことです。
J-FLECの調査では、将来に備えて保有している預貯金のほか、株式、投資信託、積立型保険なども金融資産に含まれます。
一方、日常的な支払いや引き落としに備えて置いている普通預金などは金融資産に含めない考え方になっています。
そのため、単純な「銀行預金残高」と比較しないよう注意が必要です。
30代・子ども3人のわが家の場合
わが家は夫婦ともに30代、子ども3人の5人家族です。
2026年7月時点の金融資産は約865万円でした。
内訳は、
投資信託:約452万円
日本株:約384万円
現金:約30万円
です。
現金だけを見れば約30万円ですが、投資信託や日本株を含めると約865万円になります。
30代・二人以上世帯のデータと比較すると、
平均:1,096万円
中央値:311万円
わが家:約865万円
という位置になります。
もちろん家族構成や住宅ローン、年収、子どもの人数など条件が違うため、単純に「多い・少ない」と判断することはできません。
わが家の場合はこれから子ども3人の教育費が本格的にかかります。
さらに住宅費もあります。
だからこそ、現在の資産額だけを見るのではなく、これから毎年いくら資産を増やせるかを重視しています。
貯金を増やす方法は「節約」だけではない
子育てをしながら資産を増やそうとすると、最初に考えるのが節約ではないでしょうか。
スマホ代を見直す。
保険を見直す。
電気代を下げる。
不要なサブスクを解約する。
わが家でも固定費の見直しはしています。
ただ、子どもが3人いる生活で食費や日用品をひたすら削るのには限界があります。
そこで重要になってくるのが、
「出ていくお金を減らす」だけでなく「入ってくるお金を増やす」
という考え方です。
例えば月1万円節約できれば年間12万円。
もちろん大きな金額です。
しかし、昇給や転職などによって年収が50万円上がれば、税金や社会保険料を差し引く必要はあるものの、家計改善へのインパクトはさらに大きくなる可能性があります。
子育て世代こそ「年収」を一度確認してみる

30代、40代は教育費や住宅費が増えていく一方で、まだ長く働く世代でもあります。
だから私は、家計を考えるときに、
「あと1万円削れないか?」
AI×FPで保険も資産形成も丸ごと無料相談!【ほけんNaviせつやくん】
だけではなく、
「今の仕事を続けた場合、5年後・10年後の年収はいくらになるのか?」
も考えるようにしています。
転職するかどうかは、その後に決めればいいと思っています。
まずは、
・同じ職種ならどのくらいの年収になるのか
・自分の経験を評価してくれる会社があるのか
・今の会社と転職した場合で年収にどのくらい差があるのか
を知る。
転職サイトや転職エージェントを見ることは、会社を辞めることとイコールではありません。
今の会社に残るとしても、自分の市場価値を知る材料になります。

「今すぐ転職するつもりはない」という人でも、一度求人を見て現在の年収と比較してみるのは一つの方法です。
年収が上がれば資産形成のスピードも変わる
仮に家計から資産形成に回せる金額が、
月3万円なら年間36万円
月5万円なら年間60万円
月7万円なら年間84万円
月10万円なら年間120万円
です。
10年間なら、運用益を考えなくても、
360万円
600万円
840万円
1,200万円
になります。
子育て世代は支出が多いからこそ、節約だけではなく「収入を増やす」という選択肢も持っておきたいところです。
転職だけが正解ではありません。
今の会社で昇給を目指す方法もありますし、副業という方法もあります。
大切なのは、
節約 → 収入アップ → 資産形成
をセットで考えることだと思っています。
まとめ|平均より「自分の家計」を見る
J-FLECの2025年調査では、二人以上世帯の金融資産中央値は、
20代:125万円
30代:311万円
40代:500万円
でした。
一方、平均額は、
20代:525万円
30代:1,096万円
40代:1,486万円
です。
平均と中央値にはかなり大きな差があります。
だから、「30代なのに1,000万円ない」と必要以上に焦える必要はありません。
大切なのは平均額に追いつくことではなく、自分たちの家庭が前年より前に進んでいるかを見ること。
わが家も子ども3人の教育費と住宅費を抱えながら資産形成を続けています。
支出を減らす。
収入を増やす。
余ったお金を貯蓄・投資に回す。
この3つを少しずつ改善していけば、資産形成のスピードは変わってきます。
「貯金が少ない」と感じたときこそ、節約だけを見るのではなく、今の自分の年収が適正なのかも一度確認してみてはいかがでしょうか。