2026年の年末調整で手取りはいくら増える?年収400万・500万・600万・700万・800万円で比較
※本記事にはアフィリエイト広告を含みます。
2026年の年末調整では、会社員の手元に残るお金が増える可能性があります。
でも、
「基礎控除が増えます」
「給与所得控除が変わります」
と言われても、正直よく分かりませんよね。
私が知りたいのはもっとシンプルです。
「結局、手元にいくら多く残るの?」
そこで今回は、2026年9月17日時点で国税庁から公表されている情報をもとに、
・控除はいくら増えるのか
・所得税はいくら減るのか
・最終的に手元にいくら多く残るのか
という順番で整理します。
年収400万円・500万円・600万円・700万円・800万円を例に見ていきます。
結論|2026年は手残りが増える可能性あり
2026年度の税制改正によって、所得税の基礎控除が引き上げられます。
同じ年収・同じ家族構成などの条件で比較した場合、所得税の負担は軽くなる方向です。
ただし、
「基礎控除が36万円増える=36万円もらえる」
という意味ではありません。
控除が増える
↓
税金がかかる所得が減る
↓
所得税が減る
↓
手元に残るお金が増える
という仕組みです。
例えば基礎控除が36万円増え、増加した控除部分に所得税率10%がかかるケースなら、
36万円 × 10%
=36,000円
所得税が減る計算です。
さらに復興特別所得税まで考慮すると、手残りの増加は約36,756円になります。
月平均なら約3,063円。
控除額ではなく、この「最終的にいくら残るのか」が家計では重要だと思います。
2025年と2026年の基礎控除を比較
2026年分の基礎控除は、合計所得金額によって変わります。
【合計所得132万円以下】
2025年:95万円
2026年:104万円
→ +9万円
【132万円超336万円以下】
2025年:88万円
2026年:104万円
→ +16万円
【336万円超489万円以下】
2025年:68万円
2026年:104万円
→ +36万円
【489万円超655万円以下】
2025年:63万円
2026年:67万円
→ +4万円
【655万円超2,350万円以下】
2025年:58万円
2026年:62万円
→ +4万円
ここで注意したいのが、
「年収=合計所得金額ではない」
ということです。
会社員の場合、給与収入から給与所得控除を差し引いて給与所得を計算します。
例えば給与収入600万円の場合、給与所得は約436万円です。
そのため、給与所得以外の所得がない場合は「合計所得336万円超489万円以下」に入り、2026年の基礎控除は104万円となります。
前年の68万円から36万円増える計算です。
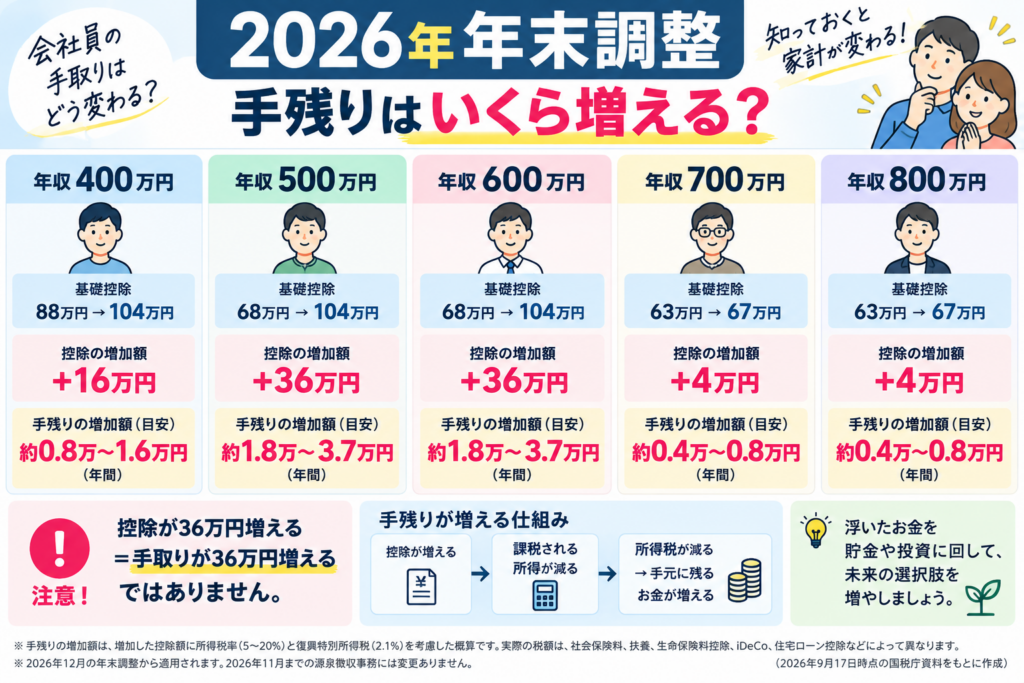
年収別|控除増加と手残りの目安
給与所得のみの会社員として考えると、おおまかなイメージは次のとおりです。
年収400万円
基礎控除:88万円 → 104万円
控除増加:約16万円
年収500万円
基礎控除:68万円 → 104万円
控除増加:約36万円
年収600万円
基礎控除:68万円 → 104万円
控除増加:約36万円
年収700万円
基礎控除:63万円 → 67万円
控除増加:約4万円
年収800万円
基礎控除:63万円 → 67万円
控除増加:約4万円
ただし、ここからが重要です。
実際に手元に残る金額は、控除増加額にその人の課税所得に応じた所得税率を当てて考える必要があります。
例えば控除が36万円増えた場合、
税率5%なら
約18,000円+復興特別所得税分
税率10%なら
約36,000円+復興特別所得税分
税率20%なら
約72,000円+復興特別所得税分
所得税の負担が軽くなる計算です。
つまり同じ年収600万円でも、扶養や社会保険料、生命保険料控除、iDeCoなどによって課税所得が違えば、手残りの増加額も変わります。
年収600万円なら手残りはいくら増える?
ここからは、年収600万円を例にもう少し具体的に考えてみます。
国税庁の計算式では、給与収入600万円の場合、
給与所得控除
600万円 × 20% + 44万円
=164万円
給与所得
600万円 − 164万円
=436万円
となります。
給与所得以外の所得がない場合、合計所得金額は436万円となるため、2026年の基礎控除は104万円。
2025年分は68万円なので、
104万円 − 68万円
=36万円
基礎控除が増えることになります。
では、手残りはいくら増えるのでしょうか。
仮に社会保険料や扶養などの各種所得控除を差し引いた結果、増加した控除部分に所得税率10%が適用されるケースなら、
36万円 × 10%
=36,000円
所得税が減ります。
さらに復興特別所得税を考慮すると、
36,000円 × 1.021
=約36,756円
年間で約3万7,000円、手元に残るお金が増える計算です。
月平均にすると、
36,756円 ÷ 12か月
=約3,063円
です。
年間約3万7,000円なら、家計にとって無視できない金額です。
ただし、これはあくまで所得税率10%が増加した控除部分に適用されるモデルケースです。
年収600万円だから必ず約3万7,000円増えるわけではありません。
年収だけでは手残りを確定できない
同じ年収600万円でも、所得税額は人によって違います。
なぜなら、
・社会保険料控除
・配偶者控除
・扶養控除
・生命保険料控除
・地震保険料控除
・iDeCo
・医療費控除
・住宅ローン控除
などが関係するからです。
特に住宅ローン控除を利用していて、もともとの所得税額が大きく減っている場合などは、基礎控除が増えたからといって単純に同じ金額だけ還付が増えるとは限りません。
そのためこの記事では、
「年収600万円なら必ず○円戻る」
とはしていません。
正確な金額は、その人の課税所得や控除状況を確認する必要があります。
2026年は12月の年末調整に注目
今回の改正は2026年12月1日に施行され、2026年分の所得税から適用されます。
一方、2026年11月までの源泉徴収事務については、今回の改正による変更はありません。
そのため、
「減税されるはずなのに、毎月の給料があまり変わっていない」
という人もいると思います。
2026年12月の年末調整で改正後の控除を反映し、年間の所得税を精算します。
条件によっては、年末調整で戻ってくる金額が例年より増える可能性があります。
ただし、実際の還付額は毎月源泉徴収された所得税額や各種控除によって異なります。
今年は12月の給与明細と源泉徴収票を、いつも以上にしっかり確認してみたいと思います。
手残りが3万円増えたらどうする?
仮に年間3万円、手元に残るお金が増えたとします。
「たった3万円」と考えることもできます。
でも、
月平均なら約2,500円。
10年間なら単純計算で30万円。
家計改善は、こうした小さな金額の積み重ねだと思っています。
生活費に使うのもいいですし、貯金するのもいい。
NISAなどで将来のために運用する方法もあります。
大切なのは、
「年収がいくらか」
だけではなく、
「税金や社会保険料を払ったあと、最終的にいくら残るのか」
を見ることです。
まとめ|2026年は「控除額」ではなく「手残り」を見よう
2026年の年末調整では、基礎控除の引き上げによって所得税の負担が軽くなる人がいます。
給与所得のみという前提では、年収500万〜600万円程度の場合、2025年分の68万円から2026年分は104万円となり、基礎控除が36万円増えるケースがあります。
ただし、
控除36万円増
=手取り36万円増
ではありません。
仮に増加した控除部分に所得税率10%が適用されるケースなら、
所得税:約36,000円減
復興特別所得税を含む:約36,756円減
となり、その分だけ手元に残るお金が増える計算です。
2026年は「控除がいくら増えたか」だけではなく、
「去年と比べて最終的に手元にいくら多く残ったか」
まで確認してみたいと思います。
わが家でも実際の年末調整が終わったら、2025年と2026年の源泉徴収票を比較して答え合わせする予定です。
【参考】
国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
国税庁「基礎控除」
国税庁「給与所得控除」
国税庁「所得税の税率」
※本記事は2026年9月17日時点で公表されている情報をもとに作成しています。実際の所得税額・還付額は所得や各種控除によって異なります。最新情報や実際の手続きについては国税庁や勤務先等でご確認ください。