住宅ローンは繰り上げ返済したほうがいい?住宅ローン減税・金利・NISAから考える【2026年版】
※本記事にはアフィリエイト広告を含みます。
住宅ローンを組んだあと、貯金が増えてくると悩むのが、
「繰り上げ返済したほうがいいの?」
という問題です。
結論からいうと、私は「余裕資金ができたら、すぐ繰り上げ返済」が必ずしも正解だとは考えていません。
特に、
・住宅ローン減税を受けている
・子どもの教育費がこれからかかる
・住宅ローン金利がまだ低い
・NISAなどで資産形成もしている
という家庭では、繰り上げ返済だけでなく「現金を残す」という選択肢も比較する必要があります。
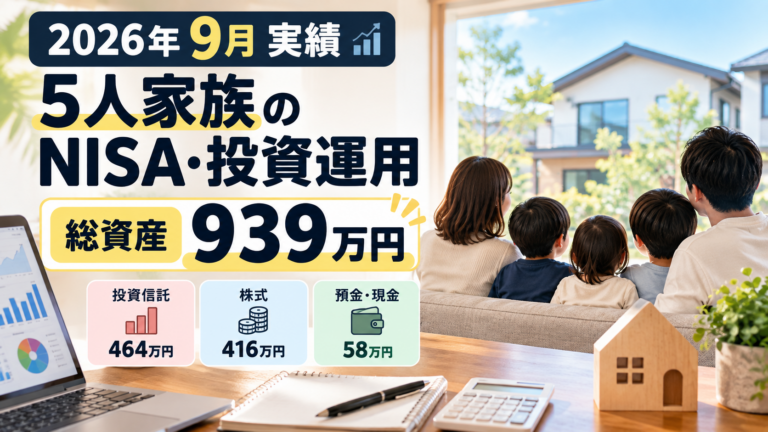
我が家も5人家族で、これから6,000万円を超える住宅ローンを組む予定です。
子どもは3人。
これから教育費も増えていきます。
そのため今回は、2026年9月18日時点の住宅ローン減税制度を確認しながら、
「住宅ローンは繰り上げ返済したほうがいいのか?」
を実際の数字で考えてみます。
住宅ローンは繰り上げ返済したほうがいい?
結論は「金利だけを見て決めない」です。
繰り上げ返済をすれば元金が減るため、将来支払う利息を確実に減らせます。
一方で、
・住宅ローン減税
・生活防衛資金
・教育費
・今後の住宅修繕費
・資産運用
まで考えると、手元のお金をすべて返済に回すことが最適とは限りません。
特に繰り上げ返済したお金は、必要になったからといって簡単には取り戻せません。
だから私は、
「住宅ローンだけで得か損か」
ではなく、
「家計全体でどこにお金を置くのがいいか」
で考えることが重要だと思っています。
住宅ローン減税中でも繰り上げ返済したほうがいい?
住宅ローン減税を受けている間は、繰り上げ返済のタイミングを慎重に考えたいところです。
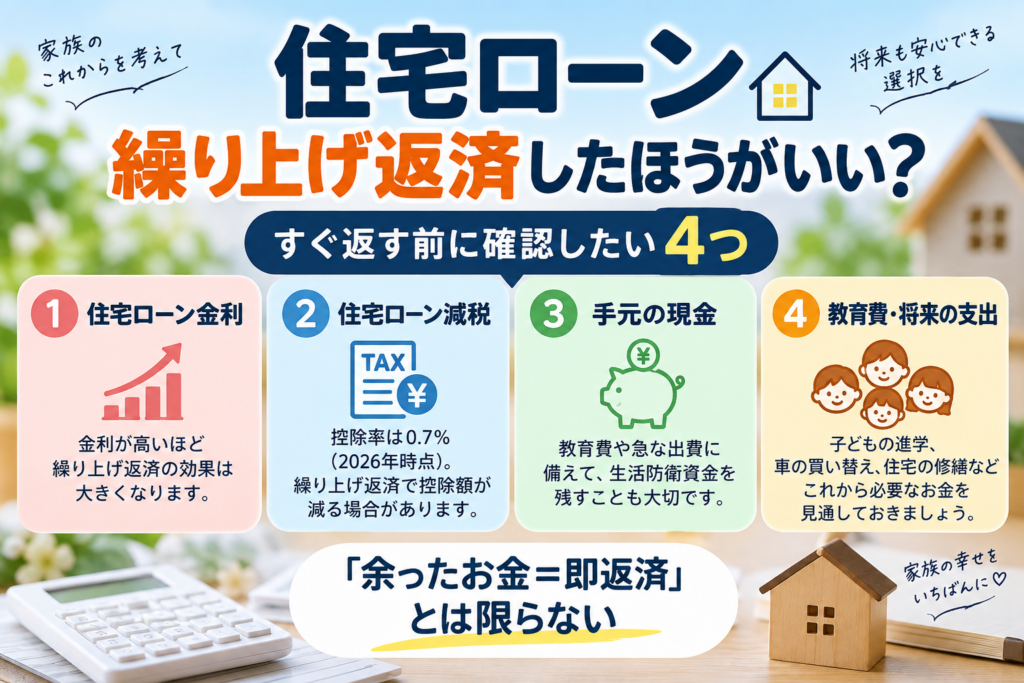
2026年9月18日時点の国土交通省の制度では、住宅ローン減税の控除率は0.7%です。
新築の長期優良住宅・低炭素住宅の場合、2026~2030年入居では借入限度額4,500万円。
子育て世帯等では5,000万円に上乗せされ、控除期間は13年間です。
ZEH水準省エネ住宅では、新築の場合3,500万円、子育て世帯等では4,500万円が借入限度額となります。
つまり6,000万円の住宅ローンを借りたからといって、6,000万円すべてが住宅ローン減税の計算対象になるわけではありません。
ここは重要です。
繰り上げ返済を考えるなら、
「金利がいくら減るか」
だけではなく、
「住宅ローン減税にどれだけ影響するか」
まで確認する必要があります。
100万円を繰り上げ返済するといくら得する?
ここでは分かりやすく、100万円の元金に対して1年間にかかる利息を単純計算してみます。
金利1.0% → 約1万円
金利1.5% → 約1万5,000円
金利2.0% → 約2万円
金利2.5% → 約2万5,000円
住宅ローン減税の控除率は0.7%なので、仮に100万円全額が控除対象となり、税額から満額控除できる条件なら、100万円分に対応する控除額は最大年間7,000円です。
例えば住宅ローン金利1.5%なら、
金利:約1万5,000円
住宅ローン減税:最大約7,000円
という関係になります。
もちろん実際の住宅ローンでは毎月元金が減るため、これだけで繰り上げ返済の損得を判断することはできません。
それでも、
「金利1.5%だから100万円返せば1万5,000円得する」
だけで判断するのは不十分だということが分かります。
我が家がすぐに繰り上げ返済しない理由
我が家の場合、住宅ローンを組んですぐに積極的な繰り上げ返済をする予定はありません。
一番大きな理由は「手元資金」です。
我が家には子どもが3人います。
これから中学、高校、大学と進めば教育費が増えていきます。
さらに新築後には、
・家具、家電の買い替え
・車の買い替え
・固定資産税
・住宅設備の故障
・外壁や屋根などのメンテナンス
などの支出も考えられます。
例えば500万円の余裕資金ができたとします。
その500万円をすべて住宅ローンの繰り上げ返済に使えば、将来支払う利息は減ります。
しかし、その直後に教育費や車の買い替えで300万円必要になったらどうでしょうか。
住宅ローンとして比較的低い金利で借りていたお金を返したあと、別のローンを高い金利で借りることになれば、家計全体では有利とは限りません。
だから我が家では、
「借金だから早く返す」
だけではなく、
「必要な現金を残したうえで余裕があるか」
を重視します。
金利何%になったら繰り上げ返済する?
「○%になったら必ず繰り上げ返済すべき」という共通の正解はありません。
住宅ローン減税の残り期間、手元資金、教育費、投資方針などによって変わるからです。
ただし金利が上がるほど、繰り上げ返済による利息削減効果が大きくなるのは確かです。
100万円に対する1年間の金利を単純計算すると、
1.0% → 約1万円
1.5% → 約1万5,000円
1.75% → 約1万7,500円
2.0% → 約2万円
2.5% → 約2万5,000円
です。
我が家も「繰り上げ返済を絶対にしない」と決めているわけではありません。
・住宅ローン減税が終了した
・住宅ローン金利が上昇した
・子どもの教育費の見通しが立った
・十分な現金を確保できた
・金融資産が増えた
こうしたタイミングで、100万円、300万円、500万円などのまとまった繰り上げ返済を検討するつもりです。
繰り上げ返済とNISAならどっち?
これも一概に「NISAのほうが得」とはいえません。
繰り上げ返済による利息削減効果は確定します。
一方、NISAで投資した場合の運用益は確定しておらず、元本割れする可能性もあります。
例えば住宅ローン金利が1.5%なら、繰り上げ返済によってその元金部分に将来発生する1.5%の金利負担を減らせます。
一方で投資には価格変動があります。
そのため私は、
「期待リターンが住宅ローン金利より高いから全部NISA」
とは考えていません。
生活防衛資金を確保し、NISAによる長期的な資産形成も続けながら、住宅ローン金利が上昇したら繰り上げ返済も検討する。
このバランスを取りたいと思っています。
繰り上げ返済すると住宅ローン減税が受けられなくなる?
繰り上げ返済をしても、直ちに住宅ローン減税がなくなるわけではありません。
ただし注意点があります。
国税庁によると、繰り上げ返済によって、当初の最初の返済月から繰り上げ返済後の最終返済月までの償還期間が10年未満になると、その年以後は住宅ローン減税を受けられなくなります。
期間短縮型の繰り上げ返済をする場合は特に確認しておきたいポイントです。
我が家の繰り上げ返済の優先順位
現時点では、次の順番で考えています。
①生活防衛資金を確保
↓
②教育費など数年以内に必要なお金を確保
↓
③住宅ローン減税への影響を確認
↓
④NISAなどの資産形成を継続
↓
⑤それでも余裕があれば繰り上げ返済を検討
40年、50年といった長期住宅ローンでは、
「長く借りられるから返さなくていい」
「借金だから最速で返す」
という二択ではなく、その時の金利と家計状況を見ながら判断することが大切だと考えています。
まとめ|繰り上げ返済は「余裕資金ができたら即返済」ではない
住宅ローンを繰り上げ返済すれば、将来支払う利息を確実に減らせます。
ただし、それだけで繰り上げ返済したほうがいいとは判断できません。
確認したいのは、
・住宅ローン金利
・住宅ローン減税
・手元資金
・教育費など将来の支出
・資産形成
です。
我が家は子ども3人の5人家族なので、特に手元資金を重視します。
住宅ローン減税を受けながら資産形成を続け、金利が上昇したり、教育費の見通しが立ったりした段階で繰り上げ返済を検討する予定です。
住宅ローンは数十年続きます。
最初に決めた方法をずっと続けるのではなく、金利や資産状況が変わるたびに「答え合わせ」をしていきたいと思います。
よくある質問
Q. 住宅ローンは早く返したほうが得ですか?
繰り上げ返済をすれば支払利息は減ります。
ただし、住宅ローン減税や手元資金まで含めると、早く返すことが必ず家計全体で有利になるとは限りません。
Q. 住宅ローン減税中に繰り上げ返済しても大丈夫?
可能です。
ただし年末残高が減るため控除額に影響する場合があります。
また、繰り上げ返済によって償還期間が10年未満になると、住宅ローン減税の対象外となる場合があるため注意が必要です。
Q. 100万円繰り上げ返済するとどれくらい効果がありますか?
金利や残りの返済期間によって変わります。
単純計算では100万円に対して金利1.5%なら年間約1万5,000円、2%なら年間約2万円の金利に相当します。
実際の利息削減額は返済時期や残存期間によって異なります。
Q. 繰り上げ返済とNISAはどちらを優先すべき?
一律には決められません。
繰り上げ返済による利息削減効果は確定しますが、NISAでの投資収益は保証されていません。
生活防衛資金、住宅ローン金利、減税、投資期間などを合わせて判断する必要があります。
Q. 住宅ローン減税が終わったら繰り上げ返済すべき?
繰り上げ返済を再検討する一つのタイミングです。
住宅ローン減税による控除がなくなるため、金利・残債・手元資金・教育費などを改めて比較すると判断しやすくなります。
※住宅ローン減税の対象や控除額は、入居時期、住宅性能、所得、世帯状況などによって異なります。実際の適用条件は国税庁・国土交通省などの最新情報をご確認ください。
※投資には元本割れの可能性があります。NISAを含む投資判断は自己責任でお願いします。