住宅ローン4000万円はきつい?月々の返済額を金利別にシミュレーション
「住宅ローン4,000万円って、実際どのくらいの負担なんだろう?」
家づくりを始めると、土地・建物・外構・諸費用と金額が積み上がり、4,000万円前後の住宅ローンを検討する人もいると思います。
でも、4,000万円という借入額だけを見て「高い」「危険」と判断するのは少し違います。
大切なのは、
・毎月いくら返すのか
・金利が上がったらどうなるのか
・年収に対して無理のない返済額なのか
・住宅ローン以外にいくら残せるのか
です。
そこで今回は、住宅ローン4,000万円を35年間、元利均等・ボーナス返済なしで借りた場合を金利別に計算しました。
4000万円を35年で借りると月々いくら?
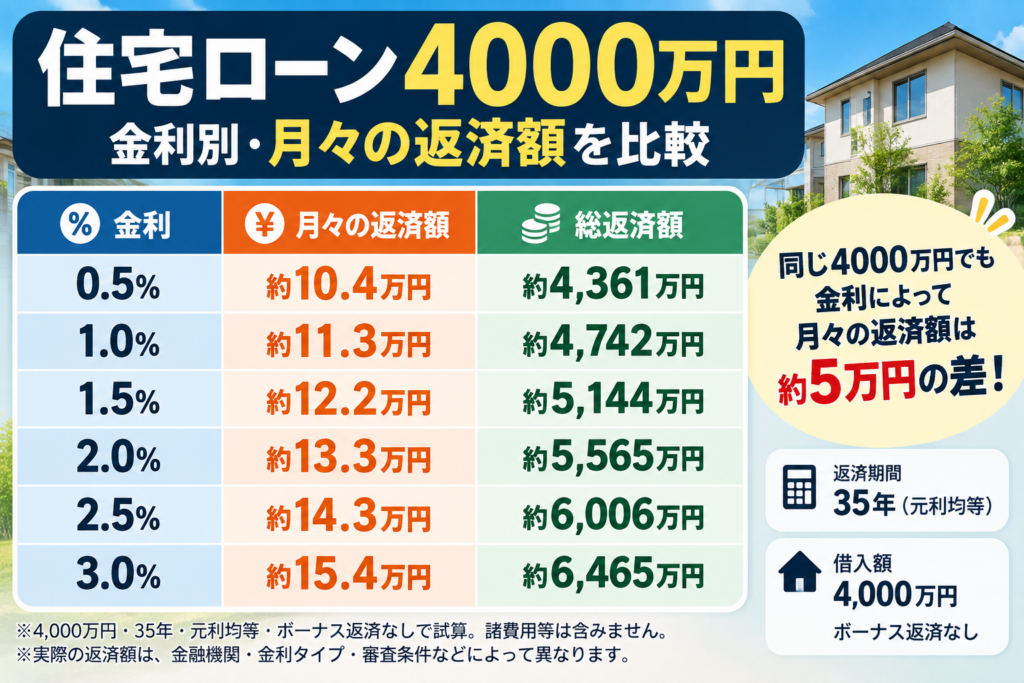
4,000万円を35年返済した場合、金利によって返済額はこれだけ変わります。
| 金利 | 月々の返済額 | 総返済額 |
| 0.5% | 約10.4万円 | 約4,361万円 |
| 1.0% | 約11.3万円 | 約4,742万円 |
| 1.5% | 約12.2万円 | 約5,144万円 |
| 2.0% | 約13.3万円 | 約5,565万円 |
| 2.5% | 約14.3万円 | 約6,006万円 |
| 3.0% | 約15.4万円 | 約6,465万円 |
※4,000万円・35年・元利均等・ボーナス返済なしで試算。諸費用等は含みません。
ここで注目したいのが、借入額は同じ4,000万円でも金利によって大きな差が出ることです。
金利1.0%なら月約11.3万円ですが、3.0%なら月約15.4万円。
その差は月約4.1万円。
年間では約49万円です。
さらに35年間の総返済額では、
約4,742万円 → 約6,465万円
となり、約1,700万円もの差になります。
「4,000万円借りる」という数字だけでは、住宅ローンの負担は判断できないということです。

変動金利なら金利上昇も考えておきたい
特に変動金利を選ぶ場合は、「今払えるか」だけではなく、金利が上がった場合まで考えておきたいところです。
住宅金融支援機構も、4,000万円・35年・当初金利0.95%という条件で金利上昇シミュレーションを公表しています。
その試算では、金利上昇がなければ月11.2万円程度ですが、金利が段階的に上昇するケースでは、その後の返済額が14万円台〜15万円台になる例が示されています。
つまり、
「今は月11万円だから大丈夫」
ではなく、
「月14〜15万円になっても家計を維持できるか?」
まで確認して住宅ローンを組むことが重要だと考えています。
年収いくらなら4000万円を借りられる?
ここで注意したいのが、
「借りられる金額」と「無理なく返せる金額」は同じではない
ということです。
たとえばフラット35では、すべての借入れを含めた年間返済額の年収に対する割合(総返済負担率)について、
・年収400万円未満:30%以下
・年収400万円以上:35%以下
という基準があります。
ただし、これはあくまで利用条件の一つ。
実際の家計では住宅ローン以外にも、
固定資産税
火災・地震保険
住宅の修繕費
電気・水道代
車の維持費
子どもの教育費
老後資金
投資・貯蓄
などが必要です。
特に子どもがいる家庭では、「住宅ローンを払えるか」だけではなく、教育費が大きくなる時期と重ならないかまで考えたいところです。
返済負担率を年収別に比較
仮に金利1.5%、35年返済なら、月々の返済額は約12.2万円。
年間では約147万円です。
住宅ローンだけで単純計算すると、
年収500万円なら約29%
年収600万円なら約24%
年収700万円なら約21%
年収800万円なら約18%
年収1,000万円なら約15%
となります。
ただし、これは額面年収に対する住宅ローン返済額だけの割合です。
自動車ローンなど他の借入れがあれば負担は増えますし、同じ年収600万円でも「夫婦2人」と「子ども3人」では家計の余裕は違います。
だからこそ、年収だけで判断するのではなく、実際の毎月の収支で考える必要があります。
私なら「金利が2%になっても払えるか」を見る
住宅ローンを考えるとき、低い金利だけで資金計画を作るのは少し怖いと感じています。
たとえば4,000万円・35年なら、
金利1.0% → 月約11.3万円
金利1.5% → 月約12.2万円
金利2.0% → 月約13.3万円
金利2.5% → 月約14.3万円
です。
1%と2%の差なら月約2万円。
これを「たった2万円」と考えるか、「毎月2万円も増える」と考えるか。
年間なら約24万円です。
家計を組むなら、現在の金利だけでギリギリ払える住宅ローンではなく、金利が上昇しても生活・教育費・貯蓄を維持できる余裕を残しておきたいところです。
4000万円がきついかは借入額だけでは決まらない
住宅ローン4,000万円は、誰にとっても「高すぎる」「余裕」と言える金額ではありません。
重要なのは、
借入額 × 金利 × 返済期間 × 世帯収入 × 家族構成
をセットで考えること。
4,000万円を35年間借りるなら、金利1%で月約11.3万円、2%なら約13.3万円、3%なら約15.4万円です。
まず現在の家計からこの金額を毎月支払っても、
「教育費を準備できるか」
「貯蓄・投資を続けられるか」
「金利が上がっても耐えられるか」
を確認する。
住宅ローンは35年という非常に長い付き合いになる可能性があります。
だからこそ、「銀行からいくら借りられるか」ではなく、
「自分たちは毎月いくらなら余裕を持って返し続けられるか」
から逆算することが大切だと思います。