金利上昇は賃貸にも関係ある?家賃と住宅ローンへの影響を整理
※本記事にはアフィリエイト広告を含みます。
金利上昇は、住宅ローンを組んでいる人だけの話ではありません。
結論から言うと、賃貸に住んでいる人にも関係します。理由は、大家さんや不動産会社が物件取得・建築・修繕のために借入をしている場合、金利上昇によって返済負担が増える可能性があるからです。
その負担がすぐに今住んでいる人の家賃へ反映されるとは限りません。ただし、新しく部屋を借りる人、更新時期を迎える人、引っ越しを考えている人は、家賃上昇の影響を受ける可能性があります。
金利上昇はなぜ賃貸にも関係する?
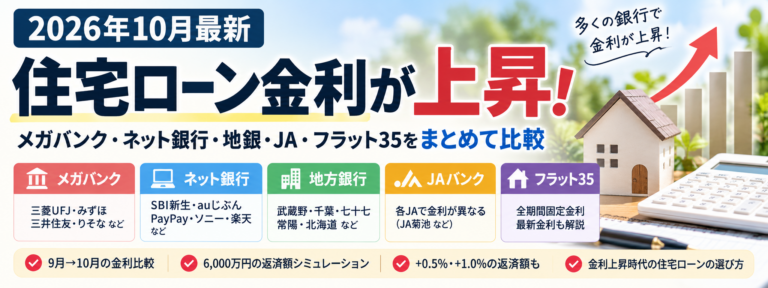
金利が上がると、住宅ローンや不動産投資ローンの返済額が増える可能性があります。
持ち家の人であれば、自分の住宅ローン返済額に影響します。一方、賃貸の人は「自分は住宅ローンを組んでいないから関係ない」と思いがちです。
しかし、賃貸住宅の裏側には、物件を所有する大家さんの借入があります。アパート建築費、マンション購入費、リフォーム費用などにローンが使われている場合、金利上昇は大家側のコスト増になります。
大家側のコストが増えれば、将来的に家賃へ反映したいと考えるのは自然です。特に空室が出て新しく募集するタイミングでは、周辺相場や物件の収支を見ながら募集家賃が見直されることがあります。
今住んでいる家賃もすぐ上がる?
今住んでいる家賃が、金利上昇だけですぐ上がるとは確認できません。
賃貸契約には契約期間や更新条件があります。国土交通省も、民間賃貸住宅のトラブルを防ぐためには、入居時や更新時に必要となる費用、契約書の内容を理解するまで確認することが重要だと案内しています。
つまり、すでに住んでいる人は、契約内容や更新時の取り決めが大事です。大家さんのローン金利が上がったからといって、翌月から必ず家賃が上がる、とは言えません。
ただし、更新時や再契約時には、家賃改定の話が出る可能性があります。引っ越しを考えるときも、以前より家賃相場が上がっている地域では、同じ予算で借りられる物件の条件が変わるかもしれません。
持ち家の人は住宅ローン返済に注意
持ち家で変動金利の住宅ローンを組んでいる人は、返済額の変化に注意が必要です。
住宅金融支援機構は、金利が上昇した場合の住宅ローン返済額シミュレーションを公開しています。その中では、金利上昇時には月々の返済額が増えても家計を圧迫しないか、繰上返済で対応できるかなどを事前に確認することが重要だと説明しています。
また、同機構の調査では、変動金利型住宅ローン利用者の53.5%が、住宅ローンを組んだ当時と比べて金利変動リスクに不安を感じていると紹介されています。
わが家も新居では住宅ローンを検討中です。現時点では、6,200万円・43年・金利1.4%前後を一つの検討条件にしています。ただし、実際の借入額・適用金利・返済額は本審査後でなければ確認できません。
賃貸の人が確認したいポイント
賃貸の人が見るべきなのは、毎月の家賃だけではありません。
確認したいのは、更新料、管理費、駐車場代、保証会社費用、火災保険料、引っ越し費用まで含めた住居費全体です。
たとえば、家賃が月5,000円上がると、年間では6万円の負担増です。月1万円上がると、年間12万円です。子育て世帯にとっては、教育費や車の維持費、食費の上昇と重なると家計への影響は小さくありません。
| 変化 | 月の負担増 | 年間の負担増 |
|---|---|---|
| 家賃+5,000円 | 5,000円 | 60,000円 |
| 家賃+10,000円 | 10,000円 | 120,000円 |
| 家賃+15,000円 | 15,000円 | 180,000円 |
金利上昇は、住宅ローンの人だけでなく、賃貸の人にも「住居費の上昇」という形でじわっと影響する可能性があります。
まとめ|金利上昇は家計全体で見る
金利上昇は、持ち家の人だけの問題ではありません。
住宅ローンを組んでいる人は返済額、これから家を買う人は借入可能額、賃貸の人は新規募集家賃や更新時の家賃改定に注意が必要です。
わが家も住宅ローンを検討している立場なので、金利上昇はかなり現実的な問題です。月々の返済額だけでなく、電気代、売電収入、教育費、投資額まで含めて、家計全体で見ていく必要があります。
金利が上がる時代は、「持ち家か賃貸か」だけでなく、「毎月いくら住居費に使えるか」を早めに確認しておくことが大切です。
今回使用できるアフィリエイトリンク:なし
情報確認日:2026年9月22日
出典:日本銀行「金融政策に関する決定事項等 2026年」/住宅金融支援機構「金利のある世界でどう変わる?これからの住宅ローン選びを考えよう」/国土交通省「民間賃貸住宅」