親への仕送りは扶養控除になる?年末調整前に確認する4つの条件
親に仕送りをしていると、「税法上の扶養に入れられるのか」「年末調整でどう書けばいいのか」が気になります。
結論から言うと、親への仕送りだけで自動的に扶養控除が使えるわけではありません。国税庁が示す扶養親族の要件を満たし、親と生計を一にしていること、所得要件を満たすことなどを確認する必要があります。
わが家でも、親への支援を家計改善や年末調整とあわせて考える場面が出てきました。ただし、実際に扶養控除として申告できるかは個別事情で変わるため、この記事では国税庁の公式情報をもとに確認ポイントを整理します。
親への仕送りは扶養控除になる?
親への仕送りがある場合でも、扶養控除の対象になるかは「扶養親族」に該当するかで判断します。
国税庁のタックスアンサーNo.1180では、扶養親族の要件として、配偶者以外の親族であること、納税者と生計を一にしていること、年間の合計所得金額が一定以下であることなどが示されています。
つまり、「親にお金を渡している」だけでは足りません。生活費や療養費などとして継続的に支援していて、親の所得や他の扶養状況も含めて条件を満たす必要があります。
別居の親でも対象になる?
別居している親でも、条件を満たせば扶養控除の対象になる可能性があります。
国税庁のQ&Aでは、「生計を一にする」は必ずしも同居を要件としないとされています。別居していても、常に生活費、学資金、療養費などの送金が行われている場合には、生計を一にするものとして取り扱われます。
一方で、年末調整で会社が正しく扶養控除を計算するためには、銀行振込や現金書留など、送金している事実が分かる資料の提示を受けて確認することが勧められています。
70歳以上の親なら控除額はいくら?
親が70歳以上の場合は、老人扶養親族として扱われる可能性があります。
| 区分 | 所得税の控除額 | 確認ポイント |
|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | 16歳以上などの要件を確認 |
| 老人扶養親族(同居老親等以外) | 48万円 | 70歳以上で別居など |
| 同居老親等 | 58万円 | 70歳以上で同居など |
国税庁No.1180とNo.1182では、老人扶養親族のうち同居老親等以外は48万円、同居老親等は58万円とされています。親が70歳以上かどうかは、その年12月31日時点の年齢で見ます。
ただし、老人ホーム等に入所している場合は、その施設が居所となるため、同居しているとはいえないとされています。ここは間違えやすいので注意が必要です。
年末調整前に確認する4つのこと
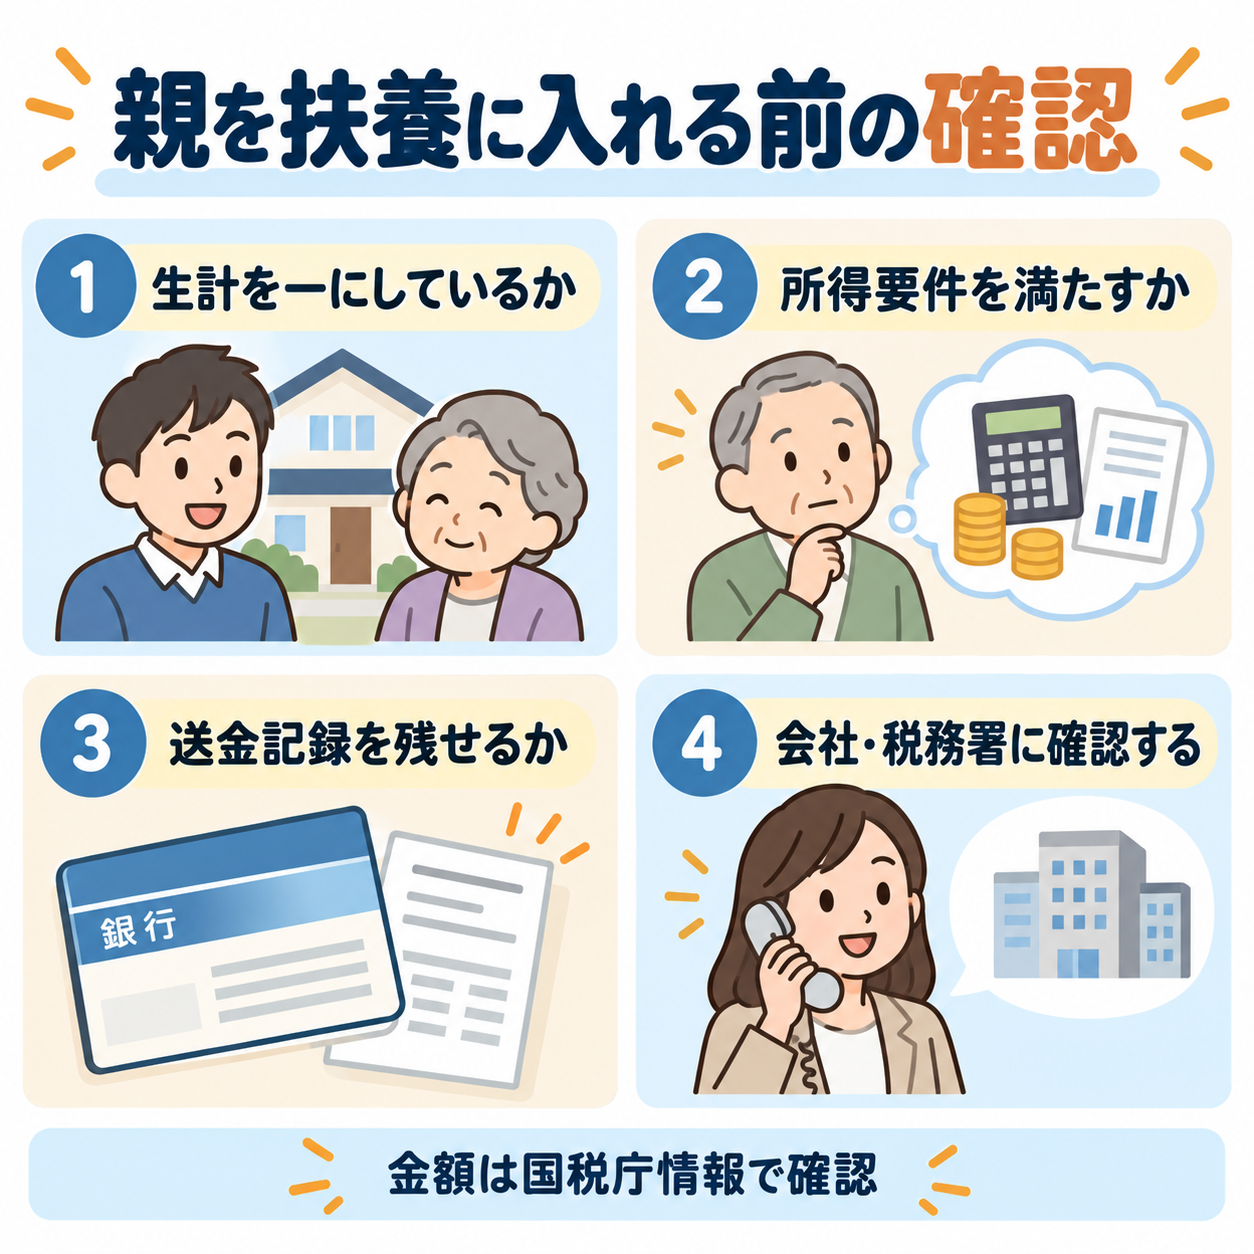
親を扶養に入れるか考えるときは、次の4つを順番に確認します。
| 確認項目 | 見ること | わが家での考え方 |
|---|---|---|
| 生計を一にしているか | 生活費・療養費などを継続的に支援しているか | 一時的な支払いだけで判断しない |
| 所得要件 | 親の合計所得金額が要件内か | 年金収入などを確認する |
| 送金記録 | 銀行振込など記録が残るか | 現金手渡しより記録を残す |
| 他の扶養状況 | 父母・兄弟のどちらが扶養しているか | 家族内で重複しないよう確認する |
特に大事なのは、会社に出す前に確認することです。年末調整は会社が処理しますが、判断の根拠になる情報は本人が整理しておく必要があります。
いくら仕送りすればいいかは断定できる?
国内に住む親への仕送りについて、「月いくら以上なら必ず扶養控除になる」と断定できる国税庁の金額基準は確認できません。
そのため、金額だけで判断するのではなく、親の生活費や療養費をどの程度支えているか、継続して送金しているか、記録が残っているかをセットで見る必要があります。
なお、国外居住親族については別の書類要件や金額要件が関係する場合があります。この記事では、国内に住む親への仕送りを前提に整理しています。
まとめ|扶養控除は節税より先に条件確認
親への仕送りは、家計にとって大きな支出です。条件を満たせば扶養控除により所得税の負担が軽くなる可能性があります。
ただし、仕送りをしているだけで自動的に控除できるわけではありません。生計を一にしているか、親の所得要件を満たすか、送金記録を残せるか、他の家族と扶養が重複しないかを確認することが先です。
わが家でも、親への支援は「気持ち」だけでなく、家計・税金・記録の面から整理していきます。不明な場合は、会社の年末調整担当や税務署、税理士に確認するのが安全です。
情報確認日・出典
- 情報確認日:2026年10月7日
- 国税庁「No.1180 扶養控除」令和8年4月1日現在法令等
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm - 国税庁「No.1180 扶養控除 Q&A」生計を一にするの意義・地方に住む両親を扶養控除の対象とする場合
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180_qa.htm - 国税庁「No.1182 高齢者を扶養している人が受けられる配偶者控除や扶養控除」令和8年4月1日現在法令等
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1182.htm