住宅ローン3000万・4000万・5000万・6000万円の返済額|月々いくら?35年・40年・50年で比較
※本記事にはアフィリエイト広告を含みます。
300人以上の中からあなたに合う転職エージェントをご紹介【転職エージェントナビ】
住宅ローンを検討するとき、まず気になるのが「結局、月々いくら払うの?」ということではないでしょうか。
3,000万円なら?
4,000万円なら?
5,000万円なら?
6,000万円なら?
借入額が1,000万円変わるだけでも、毎月の返済額は大きく変わります。
私自身も現在、5人家族で注文住宅を計画しており、6,000万円を超える住宅ローンを実際に検討しています。
そこで今回は、住宅ローン3,000万・4,000万・5,000万・6,000万円について、35年・40年・50年で月々の返済額がどれくらい変わるのかを具体的に計算しました。
結論|3000万〜6000万円の月々の返済額
まず結論です。
今回は比較しやすいように、
・金利:年1.5%
・返済方法:元利均等返済
・ボーナス払い:なし
・金利は返済期間中変わらない
という条件で計算しています。

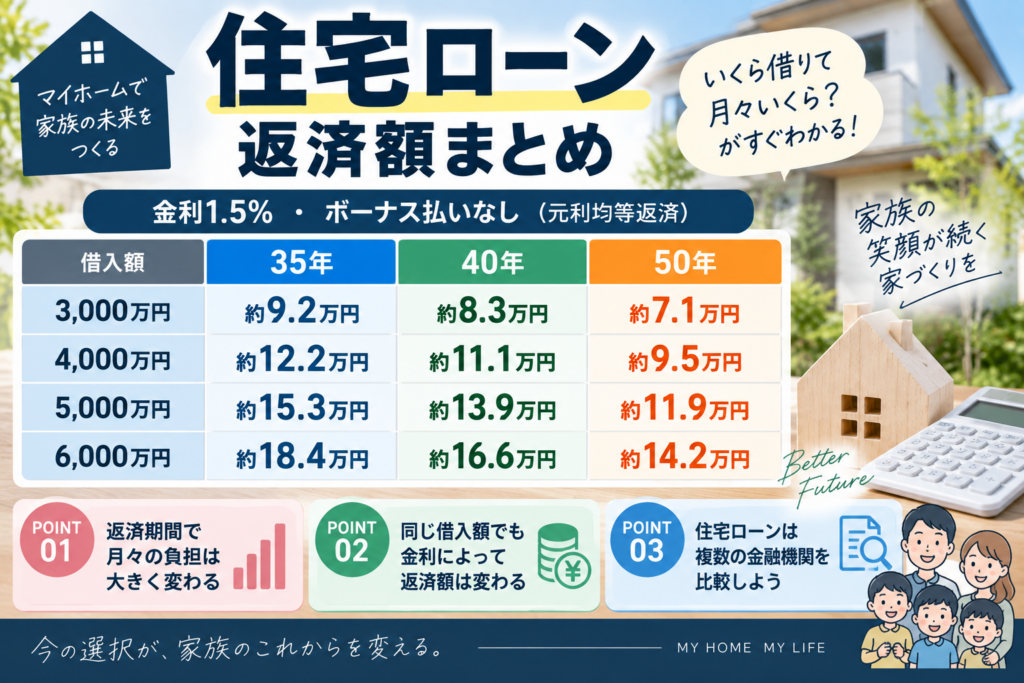
【3,000万円】
35年:約91,855円
40年:約83,152円
50年:約71,102円
【4,000万円】
35年:約122,474円
40年:約110,869円
50年:約94,803円
【5,000万円】
35年:約153,092円
40年:約138,586円
50年:約118,503円
【6,000万円】
35年:約183,711円
40年:約166,303円
50年:約142,204円
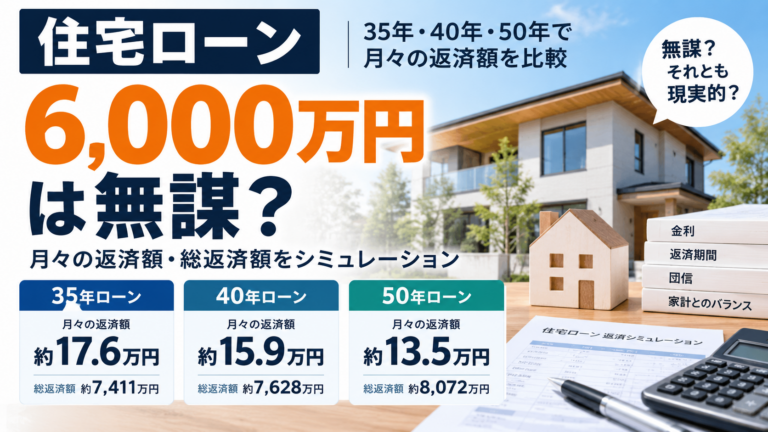
同じ6,000万円でも、35年から50年に延ばすと、毎月の返済額は約4.1万円下がります。
一方で、返済期間を長くすれば利息を支払う期間も長くなります。
そのため「月々が安いから50年」と単純に決めるのではなく、毎月の返済額と総返済額の両方を見ることが重要です。
住宅ローン3000万円なら月々いくら?
3,000万円を金利1.5%で借りた場合、
35年:約91,855円
40年:約83,152円
50年:約71,102円
となります。
35年ローンでも月10万円を下回ります。
ただし、マイホームでは住宅ローン以外にも固定資産税、火災・地震保険、将来の修繕費などが必要になります。
そのため、「住宅ローンを払えるか」だけではなく、住宅にかかる費用全体で考えることが大切です。
住宅ローン4000万円なら月々いくら?
4,000万円では、
35年:約122,474円
40年:約110,869円
50年:約94,803円
となります。
35年なら月約12.2万円ですが、50年まで延ばすと月約9.5万円。
返済期間を15年延ばすことで、毎月の返済額には約2.8万円の差が出ます。
毎月の家計を考えると、この差はかなり大きいです。
ただし、返済期間を長くするほど完済年齢も高くなるため、「何歳で完済するのか」まで考えて選ぶ必要があります。
住宅ローン5000万円なら月々いくら?
5,000万円では、
35年:約153,092円
40年:約138,586円
50年:約118,503円
となります。
35年と50年では、毎月約34,600円の差。
年間では約41.5万円の差になります。
月々の支払いを抑えるという点では長期ローンにメリットがありますが、返済期間が長くなるほど利息負担も増えます。
毎月の返済額だけで判断せず、総返済額まで確認することが重要です。
住宅ローン6000万円なら月々いくら?
6,000万円では、
35年:約183,711円
40年:約166,303円
50年:約142,204円
となります。
私自身も現在、6,000万円を超える住宅ローンを実際に検討しています。
6,000万円という数字だけを見るとかなり大きく感じます。
ただ、「6,000万円だから無理」と借入額だけで判断するのではなく、
・世帯収入
・毎月の生活費
・教育費
・貯蓄
・固定資産税
・住宅の維持費
・将来の収入や支出
などを含めて、家計全体で考えることが重要だと感じています。
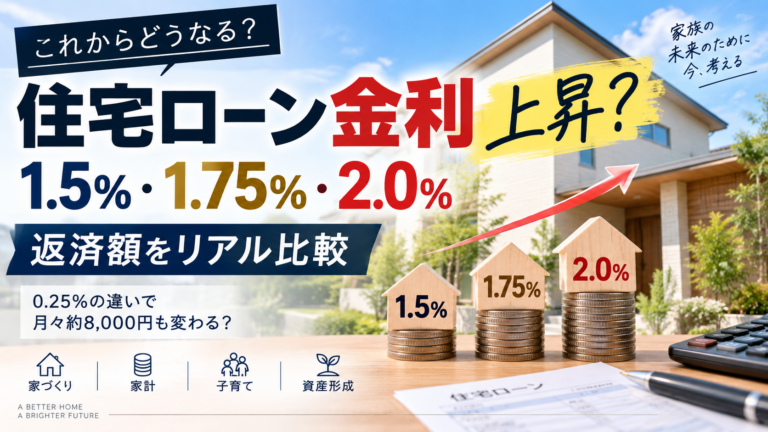
金利が1%違うと返済額はどれくらい変わる?
住宅ローンで特に重要なのが「金利」です。
同じ金額を同じ35年間借りても、金利が違えば返済額は変わります。
【3,000万円・35年】
金利1.0%:約84,686円
金利1.5%:約91,855円
金利2.0%:約99,379円
【4,000万円・35年】
金利1.0%:約112,914円
金利1.5%:約122,474円
金利2.0%:約132,505円
【5,000万円・35年】
金利1.0%:約141,143円
金利1.5%:約153,092円
金利2.0%:約165,631円
【6,000万円・35年】
金利1.0%:約169,371円
金利1.5%:約183,711円
金利2.0%:約198,758円
6,000万円の場合、金利1.0%と2.0%では月々約2.9万円の差になります。
年間では約35万円です。
住宅ローンは、
「いくら借りるか」
×
「何年で返すか」
×
「何%で借りるか」
この3つをセットで考える必要があります。
なお、この記事で使用している金利1.5%は、返済額を比較するための試算条件です。
実際に適用される住宅ローン金利は、金融機関や商品、審査結果などによって異なります。
住宅ローンは複数の金融機関を比較する
そして、私自身が住宅ローンを検討していて特に重要だと感じているのが、1つの金融機関だけで決めないことです。
住宅ローンは金融機関ごとに金利の設定が違います。
さらに、
・適用金利
・団信の保障内容
・事務手数料
・繰上返済の条件
・変動金利の場合の返済ルール
などにも違いがあります。
先ほどのシミュレーションでも、6,000万円・35年の場合、金利が1%違うだけで毎月約2.9万円の差が出ました。
住宅ローンは数千万円という非常に大きな契約です。
そのため私は、住宅ローンを決める前に必ず複数の金融機関から金利や条件を取り、比較することをおすすめします。
「普段使っている銀行だから」
「ハウスメーカーに紹介されたから」
という理由だけで決めるのではなく、複数の条件を比較したうえで、自分たちに合った住宅ローンを選ぶことが大切です。
【ここに住宅ローン比較広告】
\ 複数の住宅ローンを比較 /
金融機関によって金利や団信、手数料などの条件は異なります。
住宅ローンを決める前に、複数の金融機関を比較してみましょう。
2026年9月の住宅ローン金利は?
参考として、住宅金融支援機構が公表している2026年9月のフラット35の最頻金利は、融資率9割以下・新機構団信付きの場合、
21年以上35年以下:年3.46%
36年以上50年以下:年3.70%
となっています。
フラット35は全期間固定金利の商品なので、この記事で比較に使用している年1.5%とは条件が異なります。
住宅ローンの金利は商品によって大きく異なるため、変動金利・固定金利を含め、実際に利用する金融機関の最新条件を確認してください。
まとめ|借入額だけで住宅ローンを判断しない
今回、金利1.5%で3,000万円〜6,000万円の住宅ローンを比較しました。
結果は、
3,000万円 → 月約7.1〜9.2万円
4,000万円 → 月約9.5〜12.2万円
5,000万円 → 月約11.9〜15.3万円
6,000万円 → 月約14.2〜18.4万円
となりました。
同じ借入額でも、返済期間によって毎月の返済額はかなり変わります。
さらに住宅ローンでは、金利の違いも非常に重要です。
私自身もこれから実際に住宅ローンを組む予定なので、「いくら借りられるのか」だけではなく、「家族で無理なく返していけるのか」を考えて決めていきます。
そして金融機関によって金利や条件が異なるため、住宅ローンを決める際には複数の金融機関を比較する予定です。
今後、実際に選んだ金融機関・借入額・適用金利、そして返済が始まってからの家計についても、このブログで答え合わせしていきます。
※本記事の返済額は元利均等返済・ボーナス返済なしで計算した概算です。実際の返済額は金融機関、適用金利、返済方式、借入条件などによって異なります。
情報確認日:2026年9月17日