住宅ローン金利が上がると月々いくら増える?1.5%・1.75%・2%の返済額比較
※本記事にはアフィリエイト広告を含みます。
住宅ローンの変動金利、これからどこまで上がるのでしょうか。
「1.5%くらいなら大丈夫?」
「1.75%になったら?」
「2%まで上がったら家計はどうなる?」
住宅計画を検討していた当時、私自身も気になっていた点です。
住宅計画を検討していた当時の条件は約6,300万円・43年でした。
借入額が大きく、返済期間も長いため、金利が0.25%違うだけでも返済額への影響は無視できません。
そこで今回は、
・金利1.5%
・金利1.75%
・金利2.0%
まで上昇した場合、実際の返済額がどう変わるのか計算してみました。
結論|2%まで上がるケースも家計に入れておく
先に結論です。
私は住宅ローンを考えるうえで、
1.5%:現実的に考えておく
1.75%:家計シミュレーションに入れる
2.0%:ストレステストとして確認する
という考え方で資金計画を確認することにしました。
「2%まで必ず上がる」という意味ではありません。
将来の住宅ローン金利を正確に予測することはできないからです。
ただし、実際に住宅ローン金利を取り巻く環境は変わっています。
SBI新生銀行は2026年9月15日、変動金利(半年型)の住宅ローン基準金利を、2026年10月1日から年2.300%→年2.650%へ0.350%引き上げると発表しました。
※基準金利がそのまま住宅ローンの適用金利になるわけではありません。実際の適用金利は、基準金利から契約時の金利引下幅を差し引いて決まります。
住宅ローンを検討する際は、
「今の金利で返せるか」
だけではなく、
「金利が上がっても返せるか」
まで考えておく必要がありそうです。
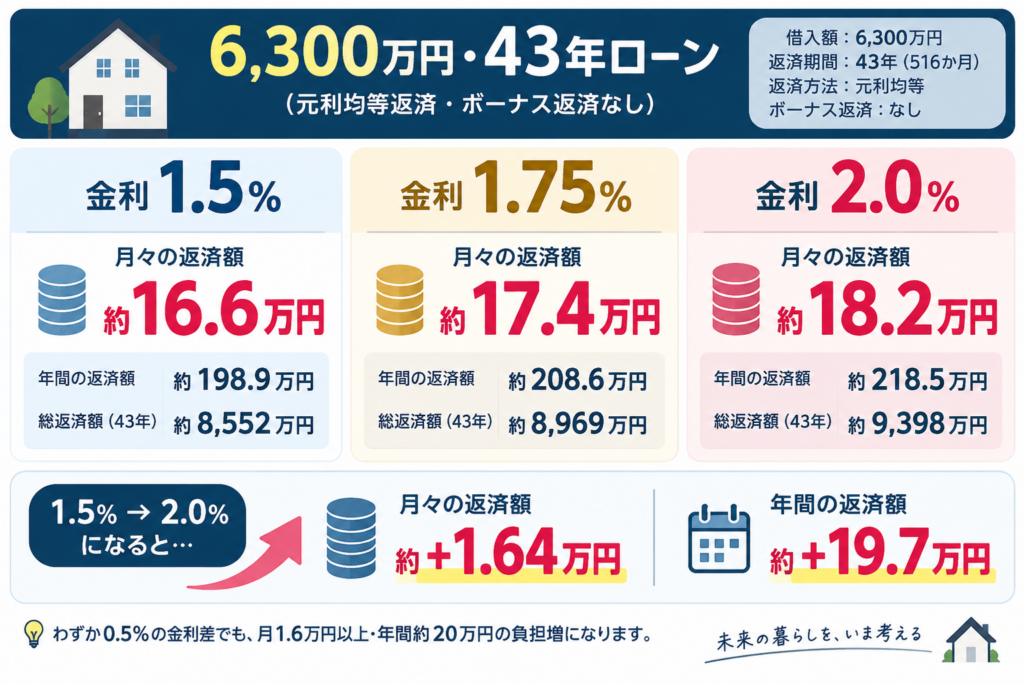
6,300万円・43年で金利別に計算
わが家の検討条件に近い、
借入額:6,300万円
返済期間:43年
返済方法:元利均等
ボーナス返済:なし
で単純計算しました。
金利1.5%
→月々 約16万5,745円
金利1.75%
→月々 約17万3,823円
金利2.0%
→月々 約18万2,123円
1.5%と2%では、
月々:約16,378円増
年間:約19万7,000円増
となります。
わずか0.5%の差ですが、月1万6,000円以上。
家計にとってはかなり大きな差です。
0.25%上がるだけでも月約8,000円増える
さらに気になったのが、0.25%ずつ上昇した場合です。
【金利1.50%】
月返済:約165,745円
年間:約198.9万円
【金利1.75%】
月返済:約173,823円
年間:約208.6万円
【金利2.00%】
月返済:約182,123円
年間:約218.5万円
1.50%→1.75%では、
月約8,078円増。
1.75%→2.00%では、
月約8,299円増。
「たった0.25%」と思っていましたが、6,300万円を借りると月8,000円前後も変わります。
年間なら約10万円です。
なぜ住宅ローン金利の上昇を考えているのか
背景にあるのが、日本銀行の金融政策です。
日本銀行は2026年9月17日・18日に金融政策決定会合を開催しています。
この記事を書いている2026年9月18日朝の時点では、今回の決定内容はまだ公表されていません。
そのため、「今回○%に利上げされた」とは現時点では書けません。
一方で、住宅ローン側ではすでに動きがあります。
私が住宅ローンを検討しているSBI新生銀行は、2026年10月1日から変動金利(半年型)の基準金利を、
年2.300%
↓
年2.650%
へ0.350%引き上げると発表しています。
住宅ローンをこれから40年以上返していくことを考えると、現在の金利だけを見て資金計画を立てるのは少し怖いと感じています。
2%になっても返済できるかを確認しておく
もちろん、住宅ローン金利が今後2%まで上がるかは分かりません。
逆に、上がらない可能性もあります。
だからこそ私は「金利を当てる」のではなく、
金利が上がった場合でも家計が耐えられるか?
を確認することの方が重要だと思っています。
わが家の場合、
1.5%なら月約16.6万円
1.75%なら月約17.4万円
2%なら月約18.2万円
です。
2%になると1.5%の場合より年間約19.7万円、住宅ローンの返済負担が増える計算です。
ここまで含めて、
・毎月の生活費
・教育費
・NISAなどの資産形成
・固定資産税
・住宅の修繕費
まで払えるのか確認しておきたいと思っています。
まとめ|「今の金利」だけで住宅ローンを考えない
6,300万円を43年で借りた場合、
金利1.5%:月約16.6万円
金利1.75%:月約17.4万円
金利2.0%:月約18.2万円
という結果になりました。
1.5%→2%になるだけで月約1.64万円、年間約19.7万円の差です。
住宅ローンは数十年付き合っていくもの。
これから住宅ローンを組むなら、
「今なら払える」
だけではなく、
「1.5%なら?」
「1.75%なら?」
「2%なら?」
と金利を上げてシミュレーションしておくと、住宅予算を考えやすくなります。
私自身も6,300万円・43年という大きな住宅ローンを検討しているので、実際の金利が決まったら今回のシミュレーションと答え合わせする予定です。
【出典・確認日:2026年9月18日】
・日本銀行「公表予定」
・SBI新生銀行「住宅ローン基準金利の改定について」(2026年9月15日発表)
※本記事の返済額は元利均等返済・ボーナス返済なしとして計算した概算です。実際の適用金利や返済額は金融機関・契約条件などによって異なります。