家づくりを断念したあとに確認すること|住宅ローン・契約・家計の整理
家づくりと太陽光の計画を中止したあとに確認したい契約書、支払済み費用、住宅ローン、今後の住居費、家計の整理手順をまとめます。未確認の費用は推測せずデータ待ちとして扱います。
家づくりと太陽光の計画を中止したあとに確認したい契約書、支払済み費用、住宅ローン、今後の住居費、家計の整理手順をまとめます。未確認の費用は推測せずデータ待ちとして扱います。
家づくりと太陽光計画をいったん止めた5人家族が、住宅ローン・教育費・生活防衛資金・今後の住まい方をどう見直すかを整理しました。
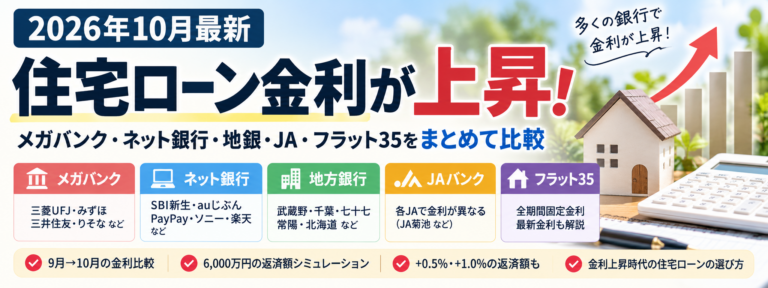
2026年10月、住宅ローン金利が上昇。三菱UFJ・みずほ・りそななどの主要銀行、ネット銀行だけでなく、地方銀行やフラット35まで比較します。地銀には変動金利1%台前半の商品も。金利上昇時代の住宅ローン選びを整理します。
住宅ローン4,000万円はきつい?35年返済の月々の返済額を金利0.5%〜3.0%で比較。金利上昇時の負担や年収別の返済負担率まで、数字を使って分かりやすく解説します。
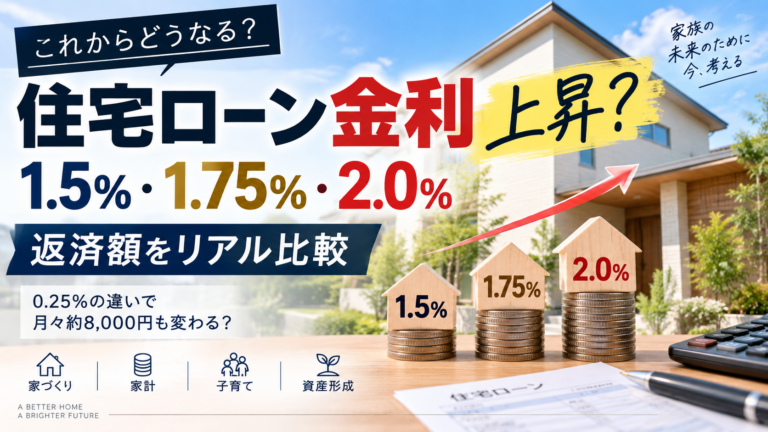
住宅ローン金利が1.5%・1.75%・2%になったら返済額はいくら?実際に検討している6,300万円・43年ローンを使って、月々の返済額と金利上昇の影響を比較しました。
住宅ローンは繰り上げ返済したほうがいい?6,000万円超の住宅ローンを検討する5人家族が、住宅ローン減税・金利・教育費・NISA・手元資金から判断基準を考えます。2026年最新制度も公式情報をもとに解説。
住宅ローン3,000万・4,000万・5,000万・6,000万円では月々いくら?金利1.5%を基準に35年・40年・50年の返済額を比較。6,000万円超の住宅ローンを実際に検討している5人家族の視点から、金利差や金融機関を比較する重要性も紹介します。
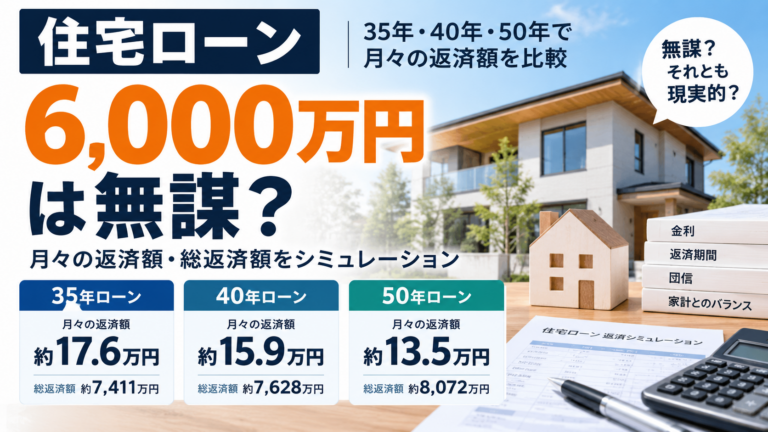
※本記事にはアフィリエイト広告を含みます。 「住宅ローン6000万円を借りたら、月々いくらになる?」 「600…