【2026年版】住宅ローン6000万円は無謀?35年・40年・50年の月々返済額と必要年収を比較
※本記事にはアフィリエイト広告を含みます。
「住宅ローン6000万円を借りたら、月々いくらになる?」
「6000万円の住宅ローンは無謀?」
家づくりで総額が大きくなってくると、かなり気になるところです。
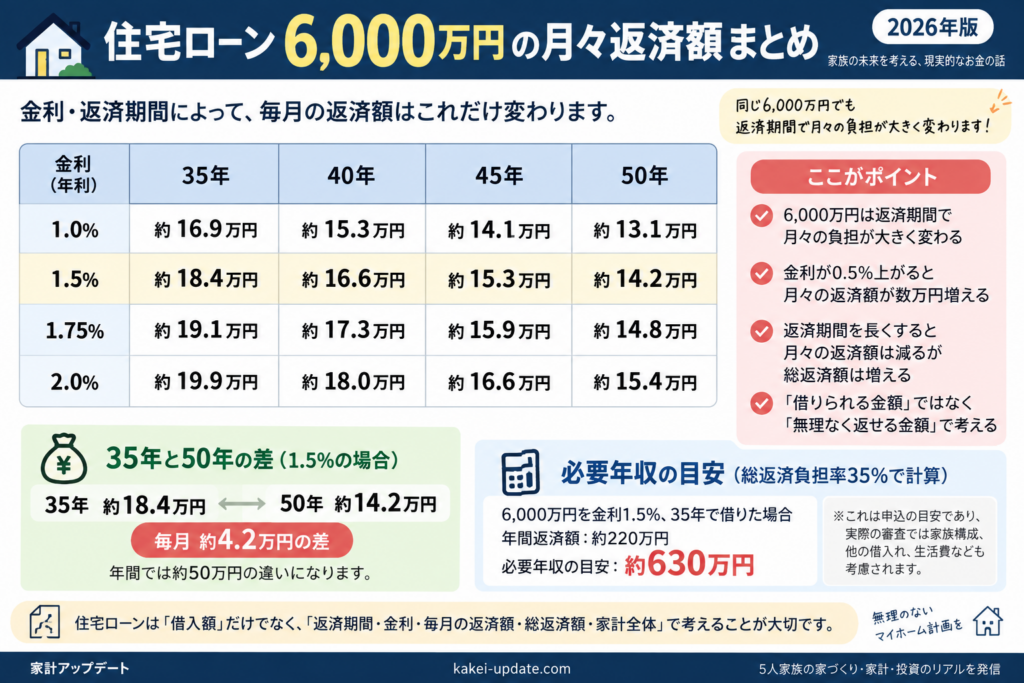
結論からいうと、住宅ローン6000万円の月々返済額は、金利1.5%・元利均等・ボーナス払いなしの場合、
35年:約18.4万円
40年:約16.6万円
45年:約15.3万円
50年:約14.2万円
です。

同じ6000万円でも、35年と50年では月々約4.2万円の差があります。
私自身も現在、6000万円台の住宅ローンを実際に検討しています。
だからこそ、
「6000万円借りられるか?」
だけではなく、
「6000万円をどう返すか?」
の方が重要だと感じています。
この記事では、6000万円の住宅ローンについて、35年・40年・45年・50年の月々返済額、金利上昇の影響、必要年収の考え方まで実際の数字で比較します。
※返済額は元利均等返済、ボーナス返済なしの概算です。実際の融資条件・諸費用・団信上乗せ等によって異なります。

住宅ローン6000万円の月々返済額はいくら?
まず金利1.5%で比較してみます。
【6000万円・金利1.5%】
35年:約183,700円/月
40年:約166,300円/月
45年:約152,900円/月
50年:約142,200円/月
35年返済なら、毎月約18.4万円。
50年まで延ばすと、毎月約14.2万円です。
差は毎月約4.2万円になります。
住宅ローンは借入額だけを見るのではなく、
「返済期間を何年にするか」
によって家計への負担が大きく変わります。
35年ローンなら月々約18万円
「6000万円 35年ローン 月々」で調べている人も多いと思います。
金利別に計算すると、
金利1.0%:約16.9万円
金利1.5%:約18.4万円
金利1.75%:約19.1万円
金利2.0%:約19.9万円
となります。
金利1.0%なら17万円を下回りますが、2.0%になると約20万円です。
6000万円という大きな住宅ローンでは、0.5%、1.0%という金利差でも月々の返済額に大きな差が出ます。
だから私は「今の金利で払えるか」だけで判断するのではなく、金利が上がった場合までシミュレーションしておくことが大切だと思っています。
40年・45年・50年なら月々いくら?
返済期間を長くすると月々の返済額を抑えられます。
金利1.5%なら、
35年:約18.4万円
40年:約16.6万円
45年:約15.3万円
50年:約14.2万円
です。
特に35年→50年では月々約4.2万円下がります。
年間では約50万円。
毎月のキャッシュフローだけを考えれば、この差はかなり大きいです。
ただし、返済期間を長くすれば利息を支払う期間も長くなります。
「月々が安くなる=総支払額も安くなる」
ではありません。
長期ローンを選ぶ場合は、毎月の返済額と総返済額の両方を見る必要があります。
6000万円の住宅ローンに必要な年収はいくら?
「6000万円借りるなら年収はいくら必要?」
これも気になるところです。
ただし、「年収○万円なら安全」と一律に決めることはできません。
家族構成、教育費、車、他の借入れ、貯蓄額などによって家計は大きく変わるからです。
一つの参考になるのが「総返済負担率」です。
住宅金融支援機構のフラット35では、すべての借入れに対する年間合計返済額の年収に占める割合について、
年収400万円未満:30%以下
年収400万円以上:35%以下
という基準を設けています。
ただし、これは「この割合なら生活に余裕がある」という意味ではなく、あくまで申込要件の一つです。
たとえば6000万円を金利1.5%・35年で借りると、年間返済額は約220万円。
これだけを年収の35%以内に収める計算なら、
約220万円 ÷ 35%
= 約629万円
となります。
しかし、年収630万円あれば6000万円を余裕で返せる、という意味ではありません。
教育費や車、固定資産税、修繕費なども必要です。
住宅ローンは「借りられる金額」と「無理なく返せる金額」を分けて考える必要があります。

私も6000万円台の住宅ローンを検討中
ここからは私自身の話です。
わが家も現在、新築にあたって6000万円台の住宅ローンを検討しています。
私が特に重視しているのは、
「借入額をできるだけ小さくすること」
だけではありません。
毎月の返済額を抑えて、家計に余裕を残すことも重視しています。
住宅ローンの返済期間を長くすれば、月々の返済額は下がります。
その分を貯蓄や投資、教育費などに回すという考え方もあります。
一方で、返済期間が長くなれば利息負担は増えます。
どちらが正解かではなく、
「自分たちの家計では何を優先するのか」
を考えることが重要だと思っています。
金利1.5%→2.0%になったら?
6000万円という借入額になると、金利上昇の影響も無視できません。
35年ローンの場合、
金利1.0%:約16.9万円
金利1.5%:約18.4万円
金利1.75%:約19.1万円
金利2.0%:約19.9万円
です。
1.0%と2.0%では、月々約2.9万円の差になります。
年間では約35万円です。
「6000万円を借りられるか」だけではなく、
「金利が上がっても家計が耐えられるか」
まで考えて住宅ローンを組みたいところです。
→【内部リンク:住宅ローン金利1.5%・1.75%・2.0%を比較】
6000万円を35年か50年、どちらがいい?
これは家庭によって答えが変わります。
35年なら返済期間は短くなりますが、月々の返済額は大きくなります。
50年なら月々の返済額は抑えられますが、返済期間と利息負担は大きくなります。
私なら、
「最短で返すこと」
だけではなく、
「住宅ローンを払いながら生活にどれだけ余裕を残せるか」
も考えます。
住宅ローンだけで家計がいっぱいになってしまえば、教育費や旅行、車、老後資金などに使えるお金が減ってしまいます。
だからこそ、
借入額
金利
返済期間
毎月返済額
総返済額
この5つをセットで比較することが大切です。
→【内部リンク:住宅ローンは繰り上げ返済した方がいい?】
6000万円の住宅ローンは無謀なのか?
結論として、
「6000万円だから無謀」
とも、
「年収○万円なら大丈夫」
とも一律には言えません。
同じ6000万円でも、
35年・金利2.0%なら月々約19.9万円。
50年・金利1.5%なら月々約14.2万円。
返済条件だけでも月々5万円以上違うケースがあります。
さらに、世帯年収、子どもの人数、教育費、車、貯蓄、住宅以外の借入れによっても家計は変わります。
重要なのは6000万円という数字だけで判断しないことです。
自分たちの家計で、
「毎月いくらなら無理なく払えるのか?」
から逆算する方がいいと思います。
まとめ|6000万円は「借入額」より月々返済額を見る
住宅ローン6000万円を金利1.5%で借りた場合、
35年:約18.4万円
40年:約16.6万円
45年:約15.3万円
50年:約14.2万円
が月々返済額の目安です。
同じ6000万円でも返済期間によって毎月の負担は大きく変わります。
さらに金利が1.0%から2.0%になれば、35年返済では月々約2.9万円の差が出ます。
だから、
「6000万円は高すぎる?」
だけではなく、
「毎月いくらになる?」
「金利が上がったら?」
「教育費を払いながら返せる?」
まで考えることが重要です。
私自身も6000万円台の住宅ローンを検討しているので、審査結果や実際に選んだ金利・返済期間、毎月の返済額については今後も実体験として追記していきます。
よくある質問
Q. 住宅ローン6000万円を35年で借りると月々いくら?
金利1.5%、元利均等、ボーナス払いなしなら約18.4万円です。金利1.0%なら約16.9万円、2.0%なら約19.9万円です。
Q. 6000万円を40年ローンにすると?
金利1.5%なら月々約16.6万円です。
Q. 6000万円を50年ローンにすると?
金利1.5%なら月々約14.2万円です。ただし、返済期間を延ばすと一般に総利息は増えます。
Q. 年収600万円で6000万円借りられる?
年収だけでは判断できません。金融機関ごとの審査基準、他の借入れ、返済負担率などによって異なります。フラット35では年収400万円以上の場合、総返済負担率35%以下が申込要件の一つです。
【参考資料】
住宅金融支援機構「フラット35 ご利用条件」
情報確認日:2026年9月19日