【2026年10月最新】住宅ローン金利が上昇!メガバンク・ネット銀行・地銀を比較
2026年10月、住宅ローン金利がまた動きました。
これから家を建てるわが家にとっても、かなり気になるニュースです。
少し前までは、
「変動金利なら1%以下」
というイメージがありました。
ところが2026年10月は、1%を超える住宅ローンがかなり増えています。
しかも上昇しているのはメガバンクだけではありません。
ネット銀行や地方銀行でも金利改定が行われています。
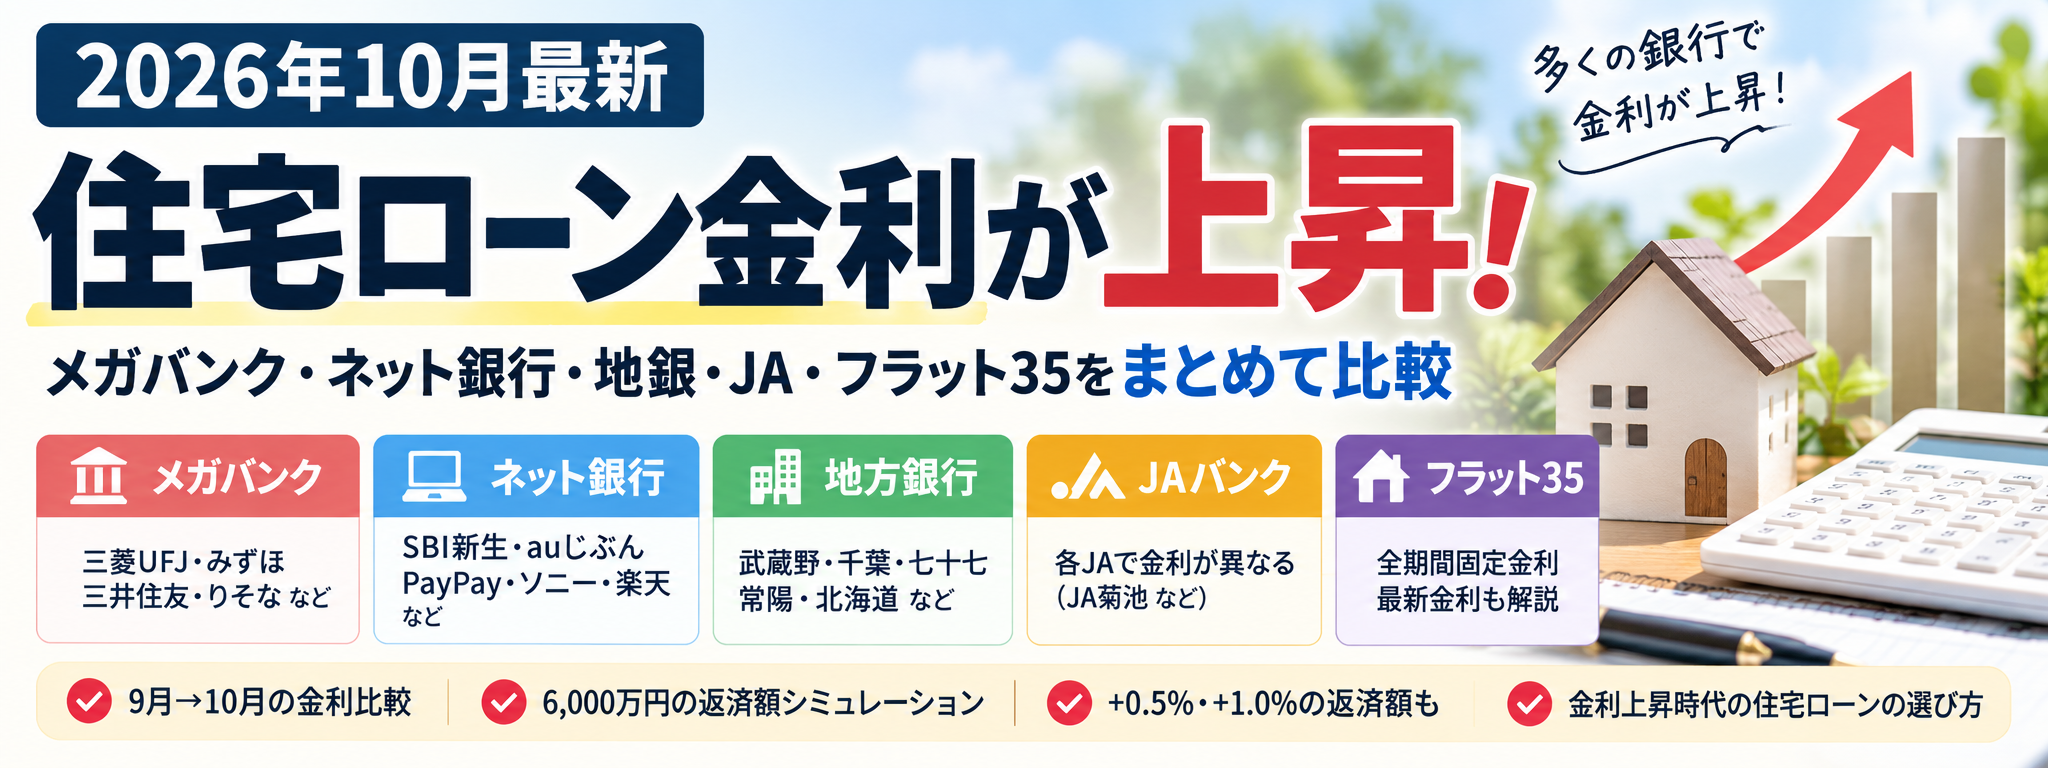
そこで今回は、
2026年10月の住宅ローン金利
について、
・メガバンク
・ネット銀行
・地方銀行
・フラット35
までまとめて比較します。
住宅ローンは数千万円を数十年間借りる契約です。
金利が0.1%違うだけでも、借入額が大きければ返済額への影響は無視できません。
※住宅ローン金利は、借入割合、頭金、団信、住宅性能、取引条件などによって変わります。この記事では2026年10月時点で確認できる代表的な新規借入プランを比較しています。
2026年10月、住宅ローン金利は上昇
まず大手銀行の変動金利を見てみます。
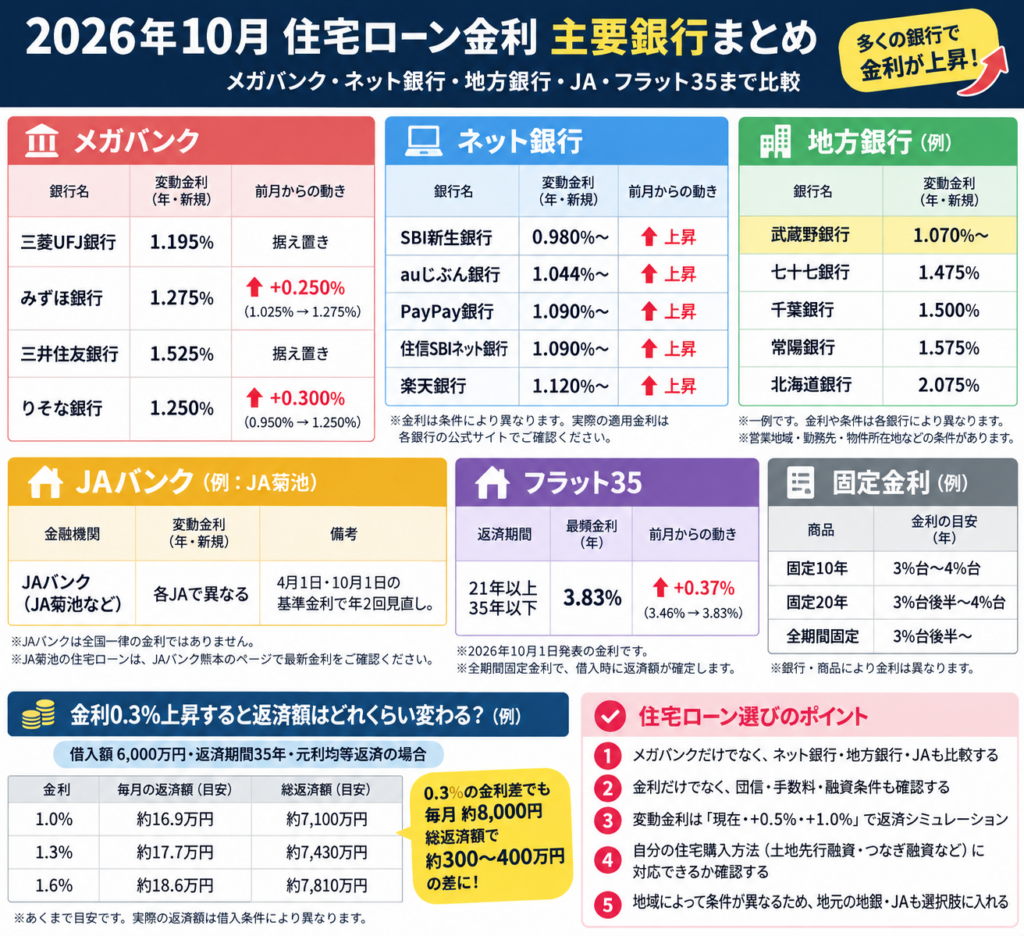
2026年9月から10月にかけて、
みずほ銀行
1.025% → 1.275%
りそな銀行
0.950% → 1.250%
など、金利を引き上げる動きがありました。
一方、
三菱UFJ銀行
1.195%
三井住友銀行
1.525%
など、10月は据え置きとなった銀行もあります。
ただし、これは「金利上昇の影響を受けていない」という意味ではありません。
銀行によって金利を変更するタイミングが異なるためです。
つまり2026年10月の住宅ローンは、
全部の銀行が10月1日に一斉に同じ幅だけ上がった
というわけではありません。
銀行ごとに、
「いつ上げたのか」
まで確認する必要があります。
ネット銀行も金利が上昇
これまで住宅ローンを比較すると、
ネット銀行=低金利
という印象がかなり強かったと思います。
しかし2026年10月は状況が変わっています。
SBI新生銀行、auじぶん銀行、PayPay銀行などでも金利の見直しが行われています。
特に注意したいのが、
基準金利と実際の適用金利は違う
ということ。
住宅ローンでは一般的に、
基準金利 − 金利引下げ幅
によって実際の適用金利が決まります。
さらに、
頭金
借入割合
団信
各種サービス利用
などによっても適用金利が変わります。
そのため、
「ネットで見た最低金利だけで銀行を決める」
のは危険です。
自分の条件を入力した後の金利で比較する必要があります。
地方銀行が意外と安い
今回調べていて特に面白かったのが地方銀行です。
メガバンクとネット銀行だけを見ていると、
「もう変動金利は1.2~1.5%くらいなのかな」
と思ってしまいます。
しかし地方銀行まで広げると、条件によってはかなり低い住宅ローンがあります。
例えば2026年10月時点で確認できる武蔵野銀行の住宅ローンでは、
変動金利 年1.070%~
という商品があります。
一方、10月の代表的な地方銀行の変動金利を見ると、
七十七銀行 1.475%
千葉銀行 1.500%
常陽銀行 1.575%
北海道銀行 2.075%
など。
同じ地方銀行でもかなり差があります。
つまり、
「メガバンクかネット銀行か」だけで住宅ローンを探す必要はない
ということです。
自分が住んでいる地域の地方銀行まで比較すると、条件の良い住宅ローンが見つかる可能性があります。
ただし地方銀行には、
営業地域
勤務先所在地
物件所在地
などの条件が設定されていることがあります。
全国どこからでも同じ条件で借りられるとは限りません。
そのため、
全国系銀行+自分の地域の地銀
という組み合わせで比較するのが良さそうです。
住宅ローンは「最低金利ランキング」だけでは決められない
ここで注意したいのが、
金利が一番低い銀行=自分にとって一番いい銀行
とは限らないことです。
例えば住宅ローンには、
がん100%団信
3大疾病保障
50年ローン
ペアローン
収入合算
土地先行融資
つなぎ融資
住み替えローン
など、銀行によってかなり違いがあります。
注文住宅では特に、
「土地代を先に支払えるのか」
「建物代はいつ融資されるのか」
という問題もあります。
金利0.1%の違いだけでなく、
自分の住宅購入方法に対応できるか
まで確認する必要があります。
固定金利も上昇している
2026年10月は変動金利だけでなく、固定金利も上昇しています。
固定10年では3%台から4%台の商品も珍しくなくなってきました。
変動金利が1%台なのに対して、固定10年は3~4%台。
かなり大きな差があります。
「金利上昇が怖いから固定」
という選択肢は分かりやすいですが、
金利上昇リスクをなくすために、現在どれだけ高い金利を支払うのか
も考える必要があります。
フラット35は3.83%へ
全期間固定金利の代表であるフラット35も上昇しています。
2026年10月、返済期間21年以上35年以下の最頻金利は、
年3.83%
となりました。
9月は3.46%だったため、
1カ月で+0.37%。
全期間固定なので、借入時に将来の返済額を確定できるのがフラット35の大きなメリットです。
ただ、変動金利が1%台なのに対して3%台後半。
安心と引き換えに、現在の返済額は大きくなります。
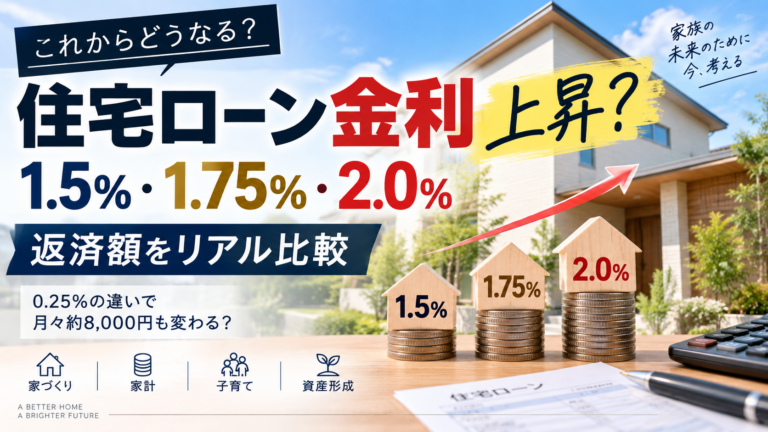
金利0.3%上昇すると返済額はどうなる?
住宅ローンの金利を見ていると、
「0.3%くらいなら大したことない」
と感じるかもしれません。
しかし住宅ローンでは、
借入額 × 金利 × 借入期間
で影響が積み上がります。
例えば6,000万円を長期間借りる場合、
0.3%の金利差でも毎月返済額には数千円単位の差が出ます。
年間では数万円。
数十年間続けば、総返済額では数百万円規模の差になる可能性があります。
住宅価格そのものが高くなっている現在は、昔よりも金利差の影響が大きくなりやすいと考えています。
変動金利なら「+0.5%」「+1.0%」も計算する
これから変動金利を選ぶなら、
現在の金利だけで返済シミュレーションをするのは少し怖いと感じています。
例えば現在1.25%なら、
現在 1.25%
+0.5%なら 1.75%
+1.0%なら 2.25%
まで計算しておく。
重要なのは、
将来の金利を当てることではありません。
将来何%になるかは誰にも分かりません。
それより、
自分の家計が何%まで耐えられるか
を確認する方が重要です。
1.25%なら余裕。
1.75%でも問題なし。
2.25%になると厳しい。
ここまで分かっていれば、住宅ローンの借入額を決める判断材料になります。
地銀も含めて比較した方がいい
今回、主要銀行だけでなく地方銀行まで調べてみて感じたのは、
住宅ローンは全国ランキングだけ見ても分からない
ということです。
ネット銀行より地方銀行の方が低いケースもあります。
逆に地方銀行でも2%を超える商品があります。
地域によって使える銀行も違います。
だから住宅ローンを探すなら、
①メガバンク
②ネット銀行
③地元の地方銀行
④JAなどの地域金融機関
⑤フラット35
まで一度並べてみる。
そのうえで、
金利
団信
融資手数料
借入期間
繰上返済
土地先行融資
住み替え対応
を比較する。
この方法が一番分かりやすいと思います。
すでに変動金利で借りている人も確認したい
2026年10月の金利上昇は、これから住宅ローンを借りる人だけの話ではありません。
すでに変動金利で住宅ローンを借りている人にも関係します。
ただし、
10月1日に金利が上がった=10月の返済額がすぐ上がる
とは限りません。
金融機関によって、
基準金利の見直し日
適用金利の変更日
返済額の変更日
が異なります。
さらに元利均等返済では、
「5年ルール」
「125%ルール」
を採用している金融機関もあります。
一方、採用していない住宅ローンもあります。
すでに変動金利を利用しているなら、自分の銀行のルールを一度確認しておきたいところです。
2026年10月の住宅ローン金利まとめ
2026年10月、住宅ローン金利はさらに上昇しました。
メガバンクだけではありません。
ネット銀行、地方銀行、フラット35まで幅広く金利が動いています。
ただし今回調べて分かったのは、
すべての住宅ローンが同じように高くなったわけではない
ということです。
地方銀行まで探せば、条件次第では1%台前半の変動金利もあります。
一方、固定金利は3~4%台まで上昇しています。
これから住宅ローンを選ぶなら、
「一番低い金利はどこ?」
だけではなく、
「自分の条件なら何%で借りられる?」
で比較する。
そして変動金利を選ぶなら、
現在
+0.5%
+1.0%
の返済額まで確認する。
住宅ローン金利が上昇している2026年だからこそ、
メガバンク・ネット銀行・地銀まで広く比較して、金利が上がっても返せる借入額にする。
わが家でも、この考え方で住宅ローンを選んでいきたいと思います。