50代からNISAは遅い?今日より若い日はない|50歳からでも20年・30年運用できる
※本記事にはアフィリエイト広告を含みます。
「もう50代だし、今からNISAを始めても遅いかな?」
そんなふうに考えて、投資を始めるか迷っている人もいると思います。
そんな人に、ぜひ知ってほしい話があります。
90歳のおばあちゃんが言った言葉
以前、90歳のおばあちゃんがこんな話をしていました。
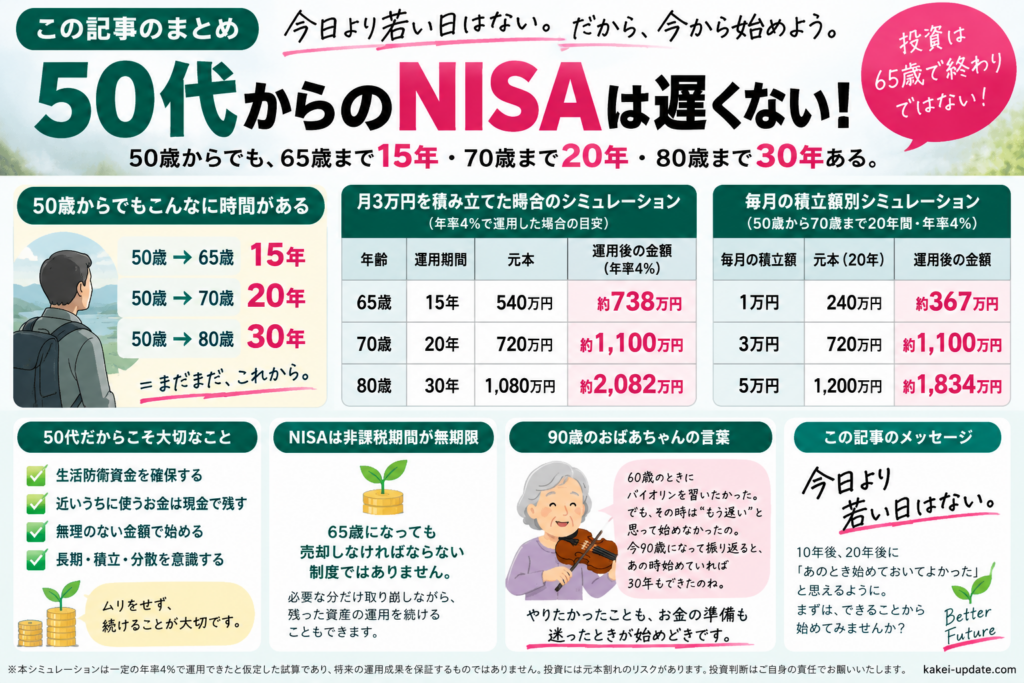
「60歳のときにバイオリンを習いたかった。でも、そのときは“もう60歳だから遅い”と思って習わなかったの。今90歳になって振り返ると、あのとき始めていれば30年もできたのね」
この話を聞いて、すごく考えさせられました。
60歳のときには「もう遅い」と思っていた。
でも90歳から振り返れば、そこには30年という長い時間があったのです。
これは投資にも通じる話ではないでしょうか。
「50代からNISAなんて遅い」
そう思って何もしなければ、10年後には60代になります。
でも50歳から始めれば、
65歳まで15年。
70歳まで20年。
80歳まで30年。
あります。
そして、投資は65歳になったら終わりではありません。
だから私は、
「今日より若い日はない」
という考え方が、とても大切だと思っています。
結論|50代からでも、まだ時間はある
50代からNISAを始めても、決して「数年しか運用できない」わけではありません。
もちろん20代や30代から始めた人と比べれば、運用できる期間は短くなります。
しかし50歳から考えても、
50歳→65歳 15年
50歳→70歳 20年
50歳→80歳 30年
です。
「定年まであと15年しかない」
と考えるのか、
「70歳まで20年ある」
と考えるのか。
ここで見え方は大きく変わります。
現在のNISAは非課税保有期間が無期限です。
つまり、65歳になったからといって、NISAの商品をすべて売却しなければならない制度ではありません。
必要になった分を取り崩しながら、残った資産の運用を続けるという使い方もできます。
50歳から月3万円積み立てたら?
では、実際の数字で考えてみます。
50歳から毎月3万円を積み立てた場合、
65歳まで15年間なら元本540万円。
70歳まで20年間なら元本720万円。
80歳まで30年間なら元本1,080万円です。
さらに、仮に年率4%で運用できたとしてシミュレーションすると、
65歳:約738万円
70歳:約1,100万円
80歳:約2,082万円
となります。
もちろん、年率4%で毎年必ず増えるわけではありません。
投資には値下がりや元本割れの可能性があります。
それでも「50歳だから時間がない」と感覚だけで考えるのではなく、実際に何年間運用できるのかを数字にしてみることは大切です。
月1万円からでも20年続ければ大きい
「月3万円はちょっと厳しい」
という人もいると思います。
もちろん、無理をして3万円を投資する必要はありません。
たとえば50歳から70歳まで20年間、年率4%で運用できたと仮定すると、
月1万円:約367万円
月3万円:約1,100万円
月5万円:約1,834万円
というシミュレーションになります。
月1万円でも、20年間の元本は240万円です。
大切なのは、最初から大きな金額を投資することではなく、自分の生活に無理のない範囲で続けることだと思います。
50代だからこそ「投資しすぎない」ことも大切
一方で、50代から始める場合は注意したいこともあります。
50代になると、
・住宅ローン
・子どもの教育費
・車の買い替え
・親の介護
・老後の生活費
など、大きなお金が必要になる可能性があります。
数年以内に使う予定のお金まで投資してしまうと、株価が下落しているタイミングで売却しなければならなくなるかもしれません。
そのため、生活に必要な現金まで無理に投資する必要はありません。
近いうちに必要なお金は現金で確保する。
当面使わないお金を長期で運用する。
50代から始めるのであれば、特にこのバランスが重要だと思います。
投資は65歳で終わるわけではない
50代からのNISAを考えるうえで、もう一つ伝えたいことがあります。
それが、
「65歳=投資終了ではない」
ということです。
たとえば65歳になったときにNISAで800万円を運用していたとしても、その800万円を一度に全部売却する必要はありません。
老後の生活に必要な分だけ取り崩し、残った資産は運用を続けるという方法もあります。
現在のNISAは非課税保有期間が無期限です。
だからこそ、
「65歳まであと何年?」
だけではなく、
「このお金をいつ使う予定なのか?」
という視点で考えることが大切です。
まとめ|今日より若い日はない
冒頭で紹介した90歳のおばあちゃんは、
60歳のとき、
「今からバイオリンを始めても遅い」
と思って始めませんでした。
でも90歳になって振り返ると、
「あのとき始めていれば30年もできたのね」
と話していました。
これを50歳の自分に置き換えてみるとどうでしょうか。
50歳から65歳まで15年。
70歳まで20年。
80歳まで30年。
「もっと若いときに始めておけばよかった」
と思う気持ちはあるかもしれません。
でも、10年前に戻ることはできません。
変えられるのは今日から先だけです。
投資に限らず、
「もう遅いかな」
と思ったときに、この言葉を思い出したいと思います。
今日より若い日はない。
10年後、20年後に、
「あのとき始めておけばよかった」
ではなく、
「あのとき始めておいてよかった」
と思えるように。
まずは自分のできるところから始めてみる。
50代からのNISAも、その一つの選択肢だと思います。
※本記事のシミュレーションは一定の年率4%で運用できたと仮定した試算であり、将来の運用成果を保証するものではありません。投資には元本割れのリスクがあります。投資判断はご自身の責任でお願いいたします。
【参考】
金融庁「NISA特設ウェブサイト」
金融庁「資産形成の基本」
(2026年9月17日確認)