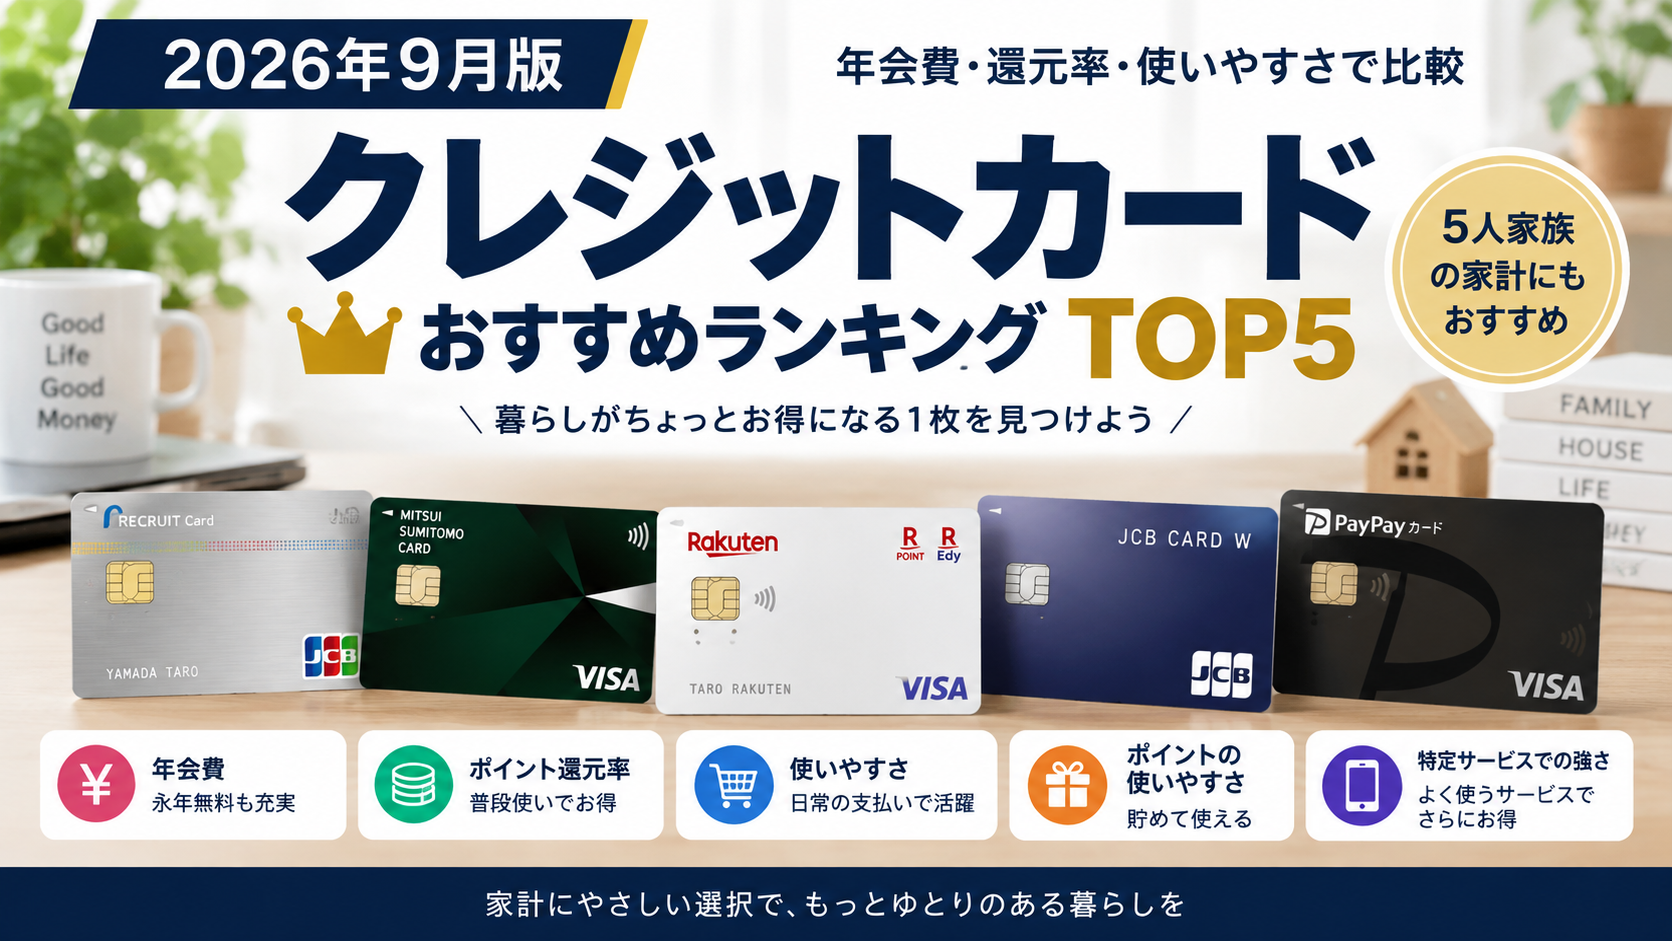
【2026年9月版】おすすめクレジットカードTOP5|年会費・還元率を徹底比較
クレジットカードは種類が多すぎて、
「結局どれを選べばいいの?」
となりませんか?
ポイント還元率だけを見ても、
普段使うお店
スマホ決済
ネットショッピング
年間利用額
によって、お得なカードは変わります。
そこで今回は、2026年9月時点の公式情報を確認して、
・年会費
・基本ポイント還元率
・日常生活での使いやすさ
・ポイントの使いやすさ
・特定サービスでのメリット
を基準に、使いやすいクレジットカード5枚を比較しました。
※ランキングは各カードの公式情報をもとに、当サイト独自の基準で比較したものです。
■ 第1位 リクルートカード
年会費:永年無料
基本還元率:1.2%
今回1位にしたのはリクルートカードです。
最大の特徴は、特定のお店だけではなく、通常のカード利用でも1.2%還元になること。
例えば年間100万円利用した場合、
100万円 × 1.2%
=12,000円相当
年間200万円なら、
200万円 × 1.2%
=24,000円相当
になります。
「面倒な条件を考えず、普段の支払いでポイントを貯めたい」
という人には非常に分かりやすいカードです。
貯まったリクルートポイントは、Pontaポイントやdポイントへの交換などにも利用できます。
【こんな人におすすめ】
・普段使いの還元率を重視したい
・年会費無料がいい
・カードを何枚も使い分けたくない
■ 第2位 三井住友カード(NL)
年会費:永年無料
基本還元率:0.5%
通常還元率だけを見ると0.5%なので、リクルートカードより低くなります。
しかし、このカードの強みは「対象店舗」です。
対象となるコンビニや飲食店などをよく利用する人なら、条件によってポイント還元率が大きく上がります。
そのため、
「どこでカードを使うことが多いか」
によって評価が大きく変わるカードです。
【こんな人におすすめ】
・対象のコンビニや飲食店をよく利用する
・Vポイントを貯めたい
・年会費無料のカードがいい
■ 第3位 楽天カード
年会費:無料
基本還元率:1.0%
楽天市場や楽天のサービスを利用する人なら、やはり候補に入るカードです。
通常のカード利用でも100円につき1ポイントが基本。
さらに楽天市場など、楽天グループのサービスと組み合わせることでメリットが大きくなります。
普段から楽天市場を利用している人なら、ポイントを「貯める→使う」の流れを作りやすいのもメリットです。
【こんな人におすすめ】
・楽天市場をよく利用する
・楽天ポイントを貯めている
・基本還元率1%以上が欲しい
■ 第4位 JCB CARD W
年会費:永年無料
基本還元率:1.0%
JCB CARD Wも基本還元率1.0%のカードです。
さらにJCBのポイント優待店を利用すると、通常より多くポイントを獲得できる場合があります。
ただし、JCB CARD Wは入会できる年齢に条件があります。
カード選びでは還元率だけではなく、申込条件も必ず確認しましょう。
【こんな人におすすめ】
・基本還元率1%が欲しい
・JCBブランドを使いたい
・対象のポイント優待店を利用する
■ 第5位 PayPayカード
年会費:永年無料
基本付与率:最大1.0%
※条件・対象外取引があります。
PayPayを普段から使っている人にとって使いやすいカードです。
2026年6月2日以降、ポイント付与にはPayPayクレジット設定とPayPayの本人確認が必要になっています。
さらにPayPayステップの条件を達成すると、最大1.5%のポイント付与があります。
「PayPayをよく使うかどうか」
で評価が大きく変わるカードです。
【こんな人におすすめ】
・PayPayを日常的に使う
・PayPayポイントを貯めたい
・支払いをPayPay中心にまとめたい
■ 2026年9月版ランキングまとめ
1位 リクルートカード
基本還元率1.2%
→ 普段使い重視
2位 三井住友カード(NL)
基本還元率0.5%
→ 対象店舗をよく使う人
3位 楽天カード
基本還元率1.0%
→ 楽天市場・楽天サービス利用者
4位 JCB CARD W
基本還元率1.0%
→ JCBの優待店を利用する人
5位 PayPayカード
基本付与率 最大1.0%
→ PayPay利用者
■ 結局どれを選ぶ?
カード選びで重要なのは、
「ランキング1位だから申し込む」
ではなく、
「自分が普段どこでお金を使っているか」
です。
何も考えず普段使いしたい
→ リクルートカード
対象のコンビニ・飲食店をよく使う
→ 三井住友カード(NL)
楽天市場をよく使う
→ 楽天カード
JCBのサービスを活用したい
→ JCB CARD W
PayPayをよく使う
→ PayPayカード
という選び方が分かりやすいと思います。
年間100万円、200万円とカードを利用する家庭では、還元率のわずかな違いでも年間獲得ポイントには差が出ます。
わが家でも家計の固定費や日常の支払いを含めて、
「実際にどのカードを使うと年間いくら得になるのか?」
を今後検証していきたいと思います。
※本記事は2026年9月時点の各カード会社の公式情報をもとに作成しています。
※ポイント付与条件、対象店舗、キャンペーン、申込条件などは変更される場合があります。申し込み前に必ず各カード会社の公式サイトで最新条件をご確認ください。
※本記事にはアフィリエイト広告を含む場合があります。